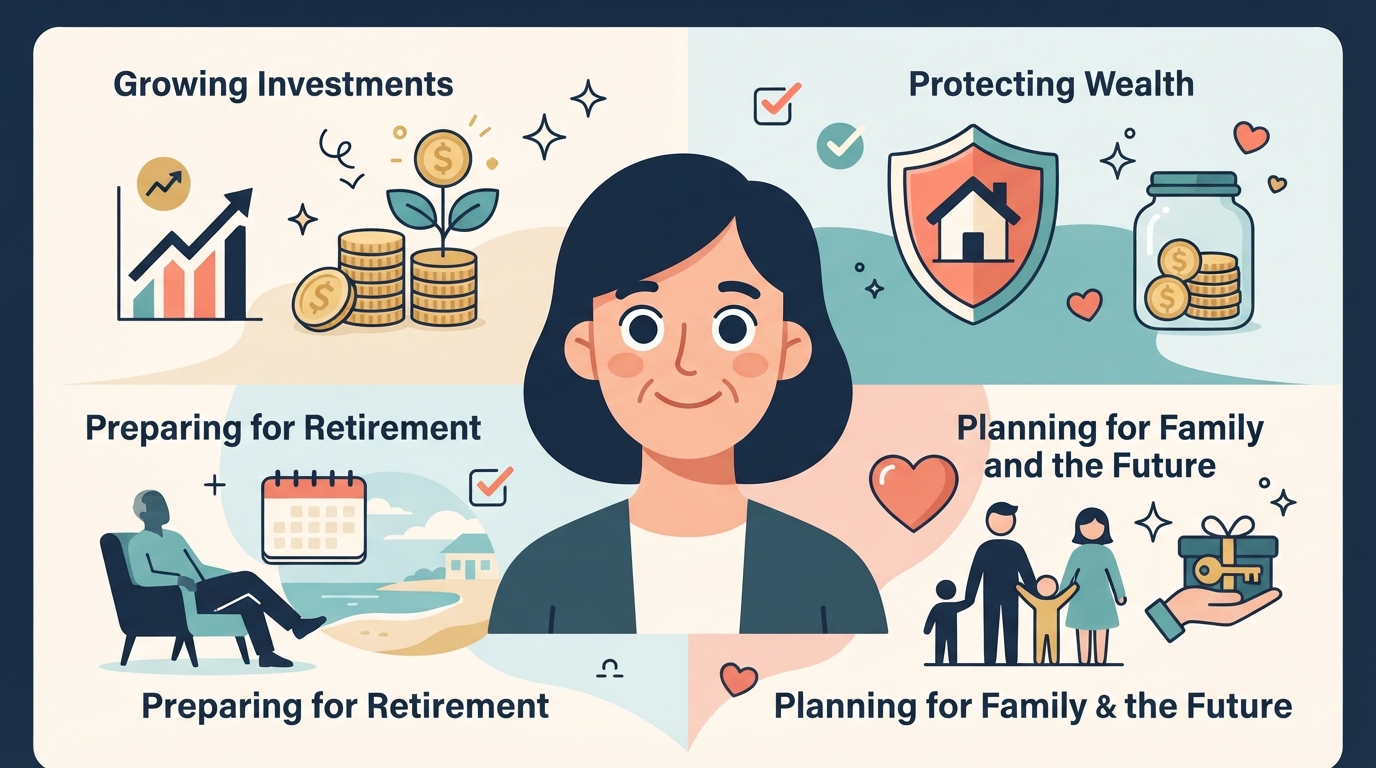
La période de la cinquantaine marque une étape charnière, un véritable sommet où la trajectoire professionnelle atteint son apogée tout comme les exigences du quotidien. Entre le financement des études des enfants, l’accompagnement des proches et l’anticorsion de l’avenir, la question de la gestion de patrimoine devient centrale. Il ne s’agit plus seulement d’accumuler, mais de structurer intelligemment ses avoirs pour concilier les projets de vie et la sérénité future. Faire le point s’avère indispensable pour s’adapter à cette dynamique où les revenus sont au plus haut mais où le train de vie demande une attention soutenue.
Aborder cette décennie charnière nécessite de réévaluer l’ensemble des actifs accumulés pour s’assurer qu’ils répondent aux aspirations profondes de chacun. Pour approfondir cette réflexion initiale et découvrir des pistes adaptées, il est possible de consulter une analyse détaillée sur la stratégie patrimoniale à 50 ans qui guide vers les bons choix d’allocation. Un bilan rigoureux permet d’harmoniser les crédits en cours, la situation familiale et l’horizon de la cessation d’activité.
Identifier les objectifs clés pour dynamiser son capital
Avant de prendre la moindre décision concernant son épargne, il est primordial de clarifier ce que l’on attend réellement de ses avoirs. Qu’il s’agisse de se constituer une réserve disponible, de générer des revenus complémentaires ou de préparer l’avenir, chaque intention façonne une feuille de route unique. Un cap bien défini évite les décisions prises par défaut et optimise l’efficacité des actions menées. Pour aller plus loin dans cette démarche, le guide sur la feuille de route patrimoniale offre des repères précieux pour structurer ses ambitions.
Optimiser l’allocation de ses avoirs au mitan de la vie
À cet âge, la capacité d’investissement est souvent maximale grâce à des revenus stabilisés. Il convient de diversifier les supports pour lisser les risques tout en cherchant la performance nécessaire pour contrer l’inflation. Les choix réalisés doivent refléter la maturité des projets de vie, en combinant des placements sécurisés et des solutions plus dynamiques.
Pour structurer cette démarche, de nombreux épargnants s’appuient sur des analyses sectorielles pointues. Consulter les perspectives de la pierre papier et SCPI permet d’envisager des alternatives immobilières sans les contraintes de la gestion directe. Cette approche favorise un équilibre harmonieux entre rendement locatif et pérennité des actifs.
Protéger ses proches et anticiper la transmission
La protection financière de la famille devient une priorité absolue dès lors que l’on avance en âge. Il est essentiel de mettre en place des mécanismes juridiques et assurantiels pour prémunir ses proches contre les aléas de la vie. Anticiper la succession permet non seulement de préserver les fruits d’une vie de labeur, mais aussi d’alléger considérablement la charge fiscale qui pèsera sur les héritiers.
L’utilisation judicieuse d’enveloppes spécifiques s’avère ici redoutablement efficace pour transmettre dans un cadre fiscal adouci. Pour maîtriser les subtilités réglementaires actuelles, se tourner vers des analyses sur les nouvelles règles de donation aide à orchestrer la transmission de son vivant en toute sérénité. Chaque dispositif doit être calibré selon la composition du foyer et la nature des biens détenus.
Tableau comparatif des solutions pour sécuriser son capital
| Solution | Objectif principal | Avantage majeur |
|---|---|---|
| Assurance-vie | Transmission et capitalisation | Fiscalité successorale avantageuse après huit ans |
| Pierre-papier (SCPI) | Revenus complémentaires | Mutualisation du risque immobilier locatif |
| Plan d’Épargne Retraite | Préparation de la cessation d’activité | Déduction des versements du revenu imposable |
La mise en place de ces outils garantit une transition en douceur vers la période de la retraite. En combinant judicieusement prévoyance et dynamisation des capitaux, chaque épargnant s’assure une tranquillité d’esprit durable. C’est en agissant dès maintenant que l’on bâtit un avenir libéré des incertitudes matérielles.
Maîtriser la fiscalité pour préserver le fruit de ses efforts
L’optimisation des prélèvements obligatoires constitue le dernier pilier indispensable pour faire fructifier son patrimoine. Avec des revenus souvent au plus haut, la pression fiscale peut rapidement impacter la capacité à épargner ou à réinvestir. Mettre en place des stratégies de défiscalisation adaptées permet de conserver une plus grande marge de manœuvre pour ses projets personnels.
Il ne s’agit pas de contourner les règles, mais d’utiliser intelligemment les dispositifs prévus par le législateur pour encourager l’effort d’épargne. Une bonne diversification des sources de revenus aide également à lisser l’imposition globale du foyer. L’accompagnement par des spécialistes permet souvent d’identifier des opportunités méconnues qui font toute la différence sur le long terme.
Les clés d’une organisation patrimoniale réussie
- Réaliser un bilan complet de ses actifs existants pour identifier les zones de friction ou de sur-imposition.
- Adapter la répartition de ses placements en fonction de son horizon de sortie et de son profil de risque.
- Intégrer la dimension de la transmission dans chaque nouveau choix d’acquisition immobilière ou financière.
- Veiller à maintenir une protection financière suffisante pour faire face aux imprévus de santé ou de carrière.
En somme, aborder cette étape de vie avec méthode et clairvoyance transforme les défis en de véritables opportunités de croissance. La cinquantaine offre le recul nécessaire pour bâtir une stratégie sur mesure, garantissant à la fois le confort du présent et la sécurité des générations futures.
0 commentaires