Recevoir un paiement par chèque en 2026 peut sembler être un vestige d’une époque révolue, tant les solutions numériques comme le virement instantané ou les portefeuilles virtuels type Wero ont pris le dessus. Pourtant, cet instrument de paiement persiste, emportant avec lui son lot d’incertitudes et, parfois, la douche froide d’un rejet pour défaut de provision. Découvrir qu’un montant attendu a été débité de son compte après avoir été initialement crédité « sous réserve d’encaissement » génère un stress légitime, tant sur le plan financier que psychologique. Face à cette situation, l’inertie est l’ennemie de la résolution. Il est crucial de comprendre que le système bancaire et législatif français offre des leviers puissants pour rétablir l’équilibre et assurer la protection contre impayés. Cet article explore les mécanismes précis et les stratégies rigoureuses pour transformer une déception comptable en une réussite de recouvrement, en s’appuyant sur les outils juridiques les plus récents et une gestion proactive de sa trésorerie personnelle ou professionnelle. La maîtrise des délais et des procédures n’est pas seulement une question de technique, c’est un acte de reprise de contrôle sur sa souveraineté financière.
- Réaction immédiate : Un chèque de moins de 15 euros bénéficie d’une garantie de paiement automatique par la banque de l’émetteur s’il est présenté sous 30 jours.
- Voie amiable : La première étape consiste à contacter l’émetteur pour une régularisation spontanée après la réception de l’attestation de rejet.
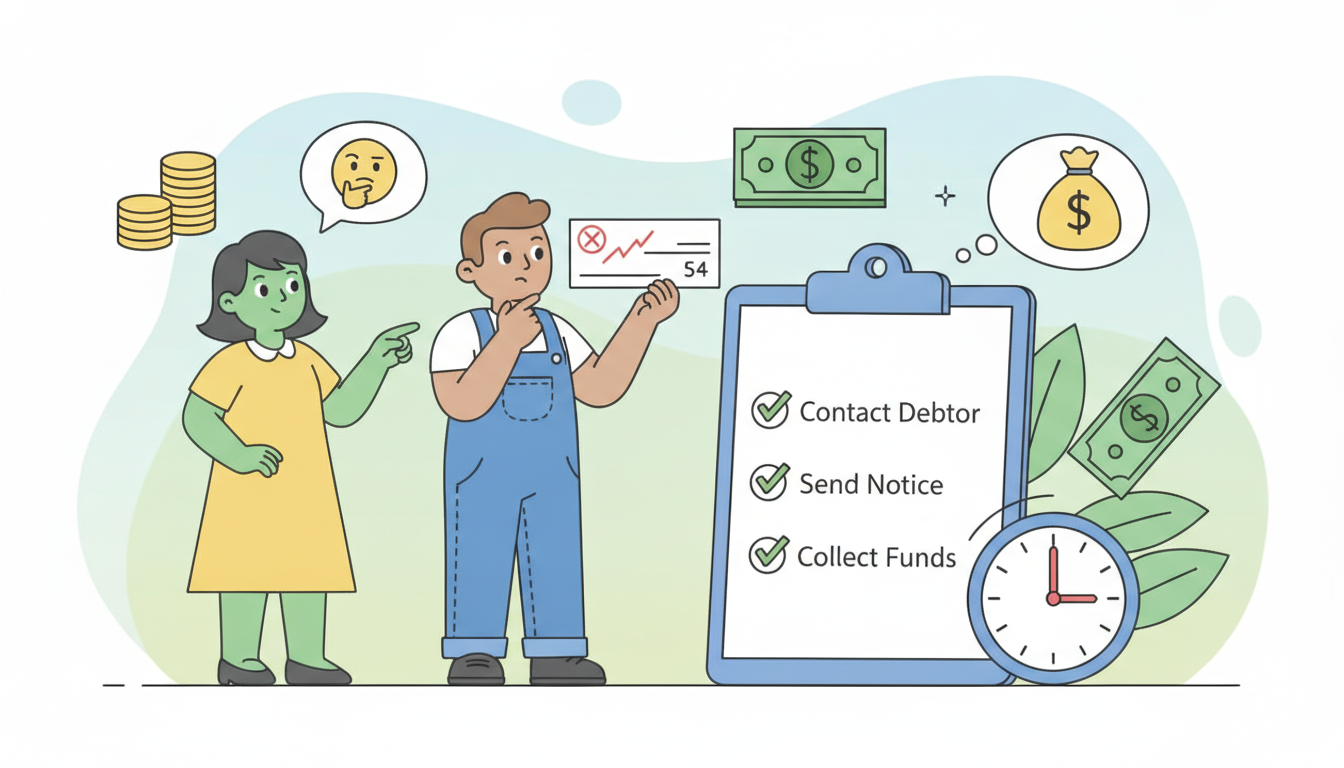
- Certificat de non-paiement : Document indispensable obtenu après une seconde présentation infructueuse ou après un délai de 30 jours sans régularisation.
- Force exécutoire : L’intervention d’un commissaire de justice permet d’engager des saisies sans passer par un tribunal, grâce au certificat de non-paiement.
- Responsabilité de l’émetteur : Les frais de recouvrement forcé sont intégralement à la charge du débiteur indélicat.
Comprendre le mécanisme des chèques sans provision en 2026
Malgré l’omniprésence des technologies de paiement en temps réel, le chèque demeure un outil de transaction utilisé dans des contextes spécifiques, souvent pour des montants importants ou des échanges entre particuliers. En 2026, la vigilance reste de mise car le risque de paiement refusé n’a pas disparu. Lorsqu’un bénéficiaire dépose un chèque, sa banque crédite généralement le compte de manière provisoire. Ce n’est que quelques jours plus tard, lors du passage par la chambre de compensation, que la banque de l’émetteur vérifie la disponibilité des fonds. Si le solde est insuffisant, le chèque revient impayé. Cette situation, familièrement appelée chèque « en bois », déclenche un mécanisme automatique où la banque du bénéficiaire retire la somme précédemment créditée. Ce mouvement peut fragiliser la trésorerie, surtout si des dépenses ont été engagées entre-temps, soulignant l’importance d’une gestion impayés rigoureuse dès la réception du titre de paiement.
Il est essentiel de distinguer les catégories de rejets. Un chèque dont le montant est inférieur ou égal à 15 euros dispose d’un régime protecteur particulier : la banque de celui qui a émis le chèque est légalement tenue d’en assurer le paiement, même en l’absence de provision, à condition que le titre soit présenté dans les 30 jours suivant sa date de création. Cette disposition vise à fluidifier les micro-transactions et à limiter les procédures lourdes pour des sommes modiques. En revanche, pour tout montant supérieur, le bénéficiaire se retrouve seul face à son débiteur dans un premier temps. La banque émettrice a toutefois l’obligation d’informer son client de l’incident de paiement via une lettre d’information préalable, souvent nommée lettre Murcef. Cette alerte donne au mauvais payeur un court délai pour approvisionner son compte avant que l’incident ne soit officiellement enregistré, ouvrant ainsi une fenêtre de tir pour une résolution rapide.
La fraude au chèque, bien que moins fréquente qu’autrefois grâce aux dispositifs de sécurité renforcés, reste une réalité. Certains escrocs profitent des délais de traitement bancaire pour disparaître une fois l’objet de la transaction récupéré. C’est pourquoi il est recommandé, pour toute vente importante entre particuliers, de privilégier des méthodes garanties ou de demander un chèque de banque, bien que ce dernier doive également faire l’objet d’une vérification de validité auprès de l’agence émettrice. Si vous vous trouvez face à un rejet, la première pièce du puzzle est l’attestation de rejet fournie par votre établissement bancaire. Ce document officialise l’échec de la transaction et marque le point de départ des démarches légales pour recouvrer votre dû. Ne jetez jamais le chèque original, car il demeure la preuve matérielle de la créance et sera indispensable pour les étapes ultérieures de la procédure.
Dans un contexte financier où chaque euro compte, comprendre l’impact d’un chèque impayé sur son propre score de crédit ou sa relation avec sa banque est primordial. Un bénéficiaire victime d’un impayé ne commet aucune faute, mais il peut subir des frais d’agios si le débit soudain le place en position de découvert. Une communication transparente avec son conseiller financier est alors la meilleure stratégie pour neutraliser ces frais accessoires. En 2026, les banques disposent d’outils de détection de fraude de plus en plus performants, mais la responsabilité finale de l’acceptation d’un chèque repose toujours sur le bénéficiaire. L’éducation financière consiste ici à savoir identifier les signaux d’alerte avant d’accepter ce mode de paiement, tout en connaissant parfaitement ses droits pour recouvrer argent efficacement en cas de défaillance du partenaire de transaction.
Le cadre spécifique des petites sommes et la garantie bancaire
La règle des 15 euros est souvent méconnue du grand public, pourtant elle constitue un filet de sécurité non négligeable. En pratique, si vous recevez un petit chèque pour une vente d’occasion ou un remboursement entre amis, la banque de l’émetteur ne peut pas vous opposer un défaut de provision. Elle doit « faire l’avance » des fonds. Cela s’explique par la volonté du législateur de ne pas encombrer les circuits juridiques avec des litiges mineurs dont les frais de recouvrement dépasseraient largement le montant principal. Cependant, cette garantie expire si vous attendez trop longtemps pour encaisser le titre. Le délai de 30 jours est impératif. Au-delà, le chèque perd cette protection spécifique et retombe dans le droit commun des impayés, obligeant le bénéficiaire à engager des frais et du temps pour une somme dérisoire. C’est une leçon d’organisation simple : déposez vos chèques dès réception pour sécuriser vos fonds.
Pour les montants plus élevés, la situation change radicalement de nature. La banque de l’émetteur n’a aucune obligation de payer si le compte est vide. Elle se contente d’agir comme un intermédiaire technique qui constate l’absence de fonds. C’est ici que l’expertise d’un conseiller financier prend tout son sens : il faut agir vite pour éviter que le débiteur n’organise son insolvabilité. Dans bien des cas, l’émetteur est simplement distrait ou traverse une difficulté passagère. La loi l’oblige à être prévenu par sa banque avant tout rejet définitif, ce qui lui laisse une chance de régulariser. En tant que bénéficiaire, vous devez rester en veille constante sur vos relevés en ligne pour repérer l’écriture de « contre-passation » (le débit du chèque impayé) et contacter immédiatement votre interlocuteur pour comprendre la situation et exiger un remboursement chèque rapide par un autre canal.
La phase amiable : une approche stratégique pour recouvrer votre argent
Dès que l’incident de paiement est confirmé, la tentation est grande de passer immédiatement à la confrontation. Pourtant, la procédure récupération commence toujours, et avec raison, par une tentative de résolution amiable. Cette étape est non seulement moins coûteuse, mais elle est souvent la plus rapide si l’émetteur est de bonne foi. Il arrive fréquemment que le rejet soit dû à un décalage entre un virement entrant et la présentation du chèque, ou à un oubli administratif. La première action consiste à envoyer une mise en demeure par lettre recommandée avec accusé de réception. Ce courrier doit être ferme mais professionnel, rappelant les faits, le montant dû, les références du chèque et fixant un délai précis pour la régularisation (généralement 8 à 15 jours). Ce document servira également de preuve de votre diligence si l’affaire doit être portée devant un commissaire de justice par la suite.
Durant cette période de 30 jours suivant le premier rejet, le débiteur a plusieurs options pour assainir sa situation. Il peut approvisionner son compte et vous demander de représenter le chèque. Dans ce cas, assurez-vous que les fonds sont bien disponibles avant de retourner à votre agence bancaire. Une autre solution consiste à vous payer par un moyen alternatif plus sécurisé, comme un virement instantané ou des espèces contre remise d’un reçu. Attention toutefois : si vous optez pour le paiement en espèces, soyez vigilant quant à la validité des billets. Une fois le paiement reçu par un autre biais, vous devez impérativement restituer le chèque impayé à son émetteur. En effet, ce bout de papier constitue un titre de créance ; s’il restait en votre possession alors que vous avez été payé, vous pourriez techniquement tenter de l’encaisser à nouveau, ce qui constituerait une faute de votre part.
Si l’émetteur ne réagit pas à vos sollicitations ou s’il multiplie les excuses dilatoires, il est temps de passer à la vitesse supérieure sans attendre la fin du délai légal de 30 jours. La gestion impayés efficace repose sur la fermeté. Informez votre interlocuteur des conséquences graves auxquelles il s’expose : interdiction bancaire pour une durée pouvant aller jusqu’à cinq ans, inscription au Fichier Central des Chèques (FCC) de la Banque de France, et frais bancaires de rejet importants. Parfois, la simple évocation de ces sanctions suffit à débloquer la situation. Il est également utile de rappeler que le coût des procédures de recouvrement forcé finira par lui incomber totalement. En 2026, la transparence des informations bancaires permet une résolution plus fluide, mais elle exige une réactivité sans faille de la part du créancier pour maintenir la pression nécessaire à l’obtention du remboursement.
Le dialogue reste l’outil le plus puissant, mais il doit être documenté. Chaque appel, chaque message, chaque email doit être consigné. Si le débiteur propose un échéancier, évaluez-le avec prudence. Un étalement du paiement est parfois préférable à une procédure longue, mais il ne doit pas être un moyen de gagner du temps. En cas d’accord sur un paiement partiel immédiat et un solde ultérieur, exigez un virement immédiat pour la première partie. La confiance a été rompue par le rejet du chèque, elle doit être reconstruite par des actes financiers concrets. Pour plus d’informations sur les options de gestion de compte dans ces moments tendus, vous pouvez consulter des conseils sur les banques économiques qui proposent souvent des outils de suivi de trésorerie performants pour éviter de se retrouver soi-même en difficulté après un tel incident.
L’importance cruciale de l’attestation de rejet et du délai de 30 jours
L’attestation de rejet n’est pas qu’un simple relevé d’échec ; c’est un document juridique pivot. Elle prouve que vous avez rempli votre part du contrat (présentation du chèque) et que l’autre partie a failli. Durant les 30 jours qui suivent le premier rejet, vous avez le droit de représenter le chèque une seconde fois. Souvent, les conseillers suggèrent de le faire en début de mois, période propice au versement des salaires ou des prestations sociales. C’est une stratégie de bon sens qui augmente l’efficacité recouvrement. Si cette seconde présentation échoue également, ou si après 30 jours vous n’avez toujours pas reçu vos fonds, la banque de l’émetteur est tenue de vous délivrer gratuitement un certificat de non-paiement. Ce document est l’arme fatale pour passer du recouvrement amiable au recouvrement forcé sans avoir besoin de l’intervention d’un juge.
Le certificat de non-paiement transforme votre créance « privée » en un titre qui peut être rendu exécutoire. C’est une particularité du droit français qui protège fortement le bénéficiaire d’un chèque. Tant que vous n’avez pas ce certificat, vous êtes dans une relation de négociation. Une fois le document en main, vous passez dans une phase d’autorité. Il est donc primordial de ne pas laisser traîner les choses. Trop de personnes attendent des mois dans l’espoir d’une régularisation miraculeuse, alors que le débiteur peut s’évaporer ou vider ses autres comptes. La rapidité d’obtention de ce certificat est le premier indicateur d’un guide pratique bien appliqué. Ne craignez pas de froisser votre interlocuteur : le respect des engagements financiers est la base de toute relation commerciale ou personnelle saine, et le certificat de non-paiement n’est que la juste conséquence d’un engagement non tenu.
Simulateur de Chèque Sans Provision 2026
Outil interactif pour bénéficiaires et émetteurs.
Les données sont basées sur les plafonds légaux prévus pour 2026.
Pour l’émetteur
✓ Pour le bénéficiaire
| Montant du chèque | Plafond Frais (Émetteur) | Garantie Bancaire |
|---|---|---|
| < 15 € | Selon conditions* | Oui (Paiement Garanti) |
| 15 € à 50 € | 30 € maximum | Non |
| > 50 € | 50 € maximum | Non |
Chronologie de régularisation
Incident constaté
La banque rejette le paiement pour provision insuffisante.
Délai Légal
Date limite pour régulariser sans certificat de non-paiement.
Procédure Forcée
Le bénéficiaire peut demander un titre exécutoire par huissier.
Le recours au commissaire de justice : l'efficacité du recouvrement forcé
Lorsque la diplomatie échoue, le recours à un commissaire de justice (anciennement huissier de justice) devient la voie royale pour recouvrer argent de manière certaine. Cette étape marque la fin des discussions stériles. Muni de votre certificat de non-paiement, vous vous adressez à une étude de commissaires de justice située dans le ressort géographique du domicile de votre débiteur. Le professionnel va alors signifier le certificat de non-paiement à l'émetteur du chèque. Cette signification officielle vaut "commandement de payer". Elle a un impact psychologique majeur, car elle informe officiellement le débiteur que la machine judiciaire est en marche et que ses comptes ou ses biens peuvent désormais être saisis directement.
Le débiteur dispose alors d'un ultime délai de 15 jours pour solder sa dette, incluant le montant du chèque et les intérêts légaux. S'il ne le fait pas, le commissaire de justice peut, sans obtenir de jugement préalable du tribunal, apposer la formule exécutoire sur le certificat. Ce document devient alors un "titre exécutoire", ayant la même force qu'un jugement de tribunal. Avec ce titre, le commissaire dispose d'un arsenal complet d'actions : saisie-attribution sur les comptes bancaires (blocage immédiat des fonds disponibles), saisie-vente des biens mobiliers, ou encore saisie sur les rémunérations (salaires). Cette procédure récupération forcée est redoutablement efficace car elle contourne les délais souvent longs des tribunaux civils, offrant une réponse directe à l'impayé.
Une question légitime concerne le coût de cette intervention. La loi est claire sur ce point pour protéger la victime : les frais de recouvrement forcé sont intégralement à la charge du débiteur. Cela inclut les émoluments du commissaire de justice et les frais de signification. En tant que créancier, vous n'avez donc pas à supporter le coût financier de la mauvaise foi ou de l'imprudence de votre interlocuteur. Cependant, il peut arriver que le commissaire demande une provision pour couvrir les premiers frais d'acte, provision qui vous sera restituée une fois les fonds récupérés. L'efficacité recouvrement dépend ici de la capacité du débiteur à payer. Si celui-ci est réellement insolvable (pas de salaire, pas de biens, comptes vides), même le meilleur commissaire de justice ne pourra pas faire de miracles, mais il pourra maintenir le titre exécutoire pendant 10 ans, vous permettant de retenter des saisies si la situation du débiteur s'améliore à l'avenir.
Engager un commissaire de justice est un acte de responsabilité financière. Pour beaucoup, c'est une démarche intimidante, mais elle est le pilier de la protection contre impayés dans notre système juridique. En 2026, les échanges entre les études de commissaires et les banques sont largement dématérialisés, ce qui permet de bloquer un compte bancaire en quelques heures seulement après l'obtention du titre exécutoire. C'est une course contre la montre où le premier arrivé est souvent le seul servi. En agissant avec détermination, vous envoyez un message clair : votre argent a une valeur, et le respect des contrats n'est pas optionnel. Pour comprendre comment ces démarches s'inscrivent dans un cadre légal plus large, n'hésitez pas à consulter les démarches légales officielles qui détaillent chaque étape du recours forcé.
Les différentes saisies possibles pour assurer le remboursement chèque
La saisie-attribution est sans doute la procédure la plus courante et la plus efficace en matière de chèque impayé. Le commissaire de justice interroge le Fichier des Comptes Bancaires (FICOBA) pour identifier tous les comptes ouverts au nom du débiteur. Une fois identifiés, il ordonne à la banque de bloquer le montant dû. La banque est alors tenue de verser ces fonds au commissaire, sous réserve de laisser un "solde bancaire insaisissable" pour permettre au débiteur de subvenir à ses besoins vitaux. Si le compte est suffisamment approvisionné, vous recevez votre remboursement chèque très rapidement. C'est une procédure radicale qui ne laisse que peu de place à la contestation, le titre exécutoire étant par nature difficilement attaquable sur le fond puisque le chèque signé fait foi de la dette.
Si les comptes bancaires sont vides, le commissaire peut se tourner vers l'employeur du débiteur pour une saisie sur salaire. Une fraction du salaire mensuel est alors directement prélevée et reversée pour rembourser la créance, mois après mois, jusqu'à extinction totale de la dette et des frais annexes. Enfin, la saisie-vente permet de saisir les meubles ou véhicules du débiteur pour les vendre aux enchères. Bien que plus lourde et plus rare pour des petits chèques, elle constitue une menace sérieuse qui incite souvent le débiteur à trouver miraculeusement les fonds nécessaires pour éviter la perte de ses biens. Cette palette d'outils garantit que le créancier dispose de toutes les armes pour une gestion impayés sans concession, assurant que le droit de propriété soit respecté en toutes circonstances.
Sanctions pénales et conséquences pour l'émetteur d'un chèque sans provision
L'émission d'un chèque sans provision n'est pas seulement un manquement contractuel civil ; elle peut, dans certaines circonstances, revêtir un caractère délictuel. Bien que la simple insuffisance de provision ne soit plus systématiquement punie par la prison (depuis la dépénalisation de 1991 pour la bonne foi), elle entraîne des sanctions administratives et bancaires automatiques extrêmement contraignantes. L'émetteur est immédiatement inscrit au Fichier Central des Chèques (FCC) de la Banque de France. Cette inscription signifie une interdiction d'émettre des chèques pendant une durée de cinq ans sur l'ensemble de ses comptes, dans toutes les banques. Pour quelqu'un dont l'activité dépend de ce mode de paiement, ou pour un particulier habitué à l'utiliser, c'est une mort civile bancaire qui complique considérablement la gestion impayés quotidienne.
Les sanctions financières sont également lourdes. En plus de devoir rembourser le bénéficiaire, le "mauvais payeur" doit s'acquitter de frais de rejet prélevés par sa propre banque. En 2026, ces frais restent plafonnés par la loi (30 euros pour un chèque inférieur ou égal à 50 euros, et 50 euros au-delà), mais ils s'additionnent à chaque présentation du chèque. Si la situation n'est pas régularisée rapidement, le débiteur peut également être condamné au paiement d'une amende fiscale s'il souhaite recouvrer sa faculté d'émettre des chèques avant la fin des cinq ans. Cette amende est calculée en fonction du montant non provisionné. Dans les cas les plus graves, notamment s'il y a intention manifeste de nuire ou si le compte a été clôturé juste avant l'émission du chèque pour tromper le bénéficiaire, cela peut être qualifié d'escroquerie. Les sanctions grimpent alors jusqu'à 375 000 euros d'amende et des peines d'emprisonnement, soulignant la gravité que peut revêtir un paiement refusé malveillant.
Il existe toutefois une porte de sortie pour l'émetteur de bonne foi. S'il régularise sa situation dans les deux mois suivant l'incident et qu'il s'agit de son premier incident depuis un an, il peut éviter certaines sanctions lourdes et être radié plus rapidement du fichier FCC. La régularisation consiste à payer le bénéficiaire par un autre moyen et à récupérer le chèque original pour le remettre à sa banque, ou à bloquer la provision correspondante sur son compte bancaire pendant un an. Cette procédure de "blocage de provision" garantit au bénéficiaire que l'argent est réservé exclusivement au paiement de ce chèque s'il est représenté. Pour le créancier, c'est une excellente nouvelle, car cela signifie que les fonds sont sécurisés par l'institution bancaire elle-même. La procédure récupération devient alors une simple formalité technique.
En tant que bénéficiaire, connaître ces sanctions vous donne un levier de négociation important lors de la phase amiable. Rappeler calmement à votre débiteur qu'il risque cinq ans d'interdiction bancaire pour un chèque de quelques centaines d'euros est souvent plus efficace qu'un long discours moralisateur. Le cadre légal français est conçu pour être dissuasif. Il encourage la régularisation rapide plutôt que la fuite. Cependant, il est toujours utile de se tenir informé des évolutions législatives, comme celles mentionnées sur le site du Service Public, pour agir toujours dans le strict respect de la loi tout en protégeant ses intérêts financiers. La rigueur de la loi est là pour assurer la confiance dans les instruments de paiement, socle indispensable de notre économie.
Tableau récapitulatif des sanctions et recours
| Action / Situation | Conséquence pour le Débiteur | Recours pour le Créancier |
|---|---|---|
| Premier rejet de chèque | Lettre Murcef, frais bancaires (30-50€), inscription FCC provisoire | Mise en demeure, seconde présentation du chèque |
| Absence de régularisation après 30 jours | Interdiction bancaire (5 ans), Certificat de non-paiement émis | Obtention du Certificat de non-paiement (gratuit) |
| Recours au commissaire de justice | Frais de procédure à charge, commandement de payer | Saisie-attribution sur compte bancaire, saisie sur salaire |
| Régularisation rapide ( | Levée de l'interdiction bancaire possible | Récupération des fonds, remise du chèque original au débiteur |
| Escroquerie manifeste | Jusqu'à 5 ans de prison et 375 000€ d'amende | Dépôt de plainte au commissariat ou auprès du Procureur |
Ce tableau illustre la montée en puissance des mesures. La clé pour le créancier est de ne jamais rester passif. Chaque étape franchie par le débiteur sans régularisation lui ferme des portes et lui coûte plus cher, tandis que votre position de force s'accroît. En 2026, avec l'accélération des échanges d'informations, l'impunité pour les chèques sans provision est devenue quasi inexistante pour peu que le bénéficiaire suive ce guide pratique. La ténacité est votre meilleur atout : ne laissez pas un impayé dormir, car le temps joue souvent en faveur de celui qui ne veut pas payer. En restant proactif, vous protégez non seulement votre solde bancaire, mais aussi l'intégrité de vos transactions futures.
Stratégies de prévention et gestion de trésorerie pour éviter les impayés
La meilleure façon de gérer un chèque sans provision reste encore de ne pas en recevoir. Dans le cadre d'un conseil financier avisé en 2026, il est primordial de sensibiliser à la prévention. Avant d'accepter un chèque, surtout d'un inconnu, posez-vous la question de l'alternative. Les virements instantanés, désormais gratuits et universels entre les banques européennes, offrent une garantie de fonds immédiate. Si le chèque est inévitable (par exemple pour un dépôt de garantie ou une vente de véhicule), demandez systématiquement une pièce d'identité et vérifiez que le nom correspond à celui imprimé sur le chèque. N'hésitez pas à noter le numéro de téléphone du signataire et, pour les transactions importantes, exigez un chèque de banque. Même dans ce dernier cas, appelez l'agence émettrice en utilisant un numéro trouvé par vous-même (et non celui fourni par l'acheteur) pour confirmer la validité du titre.
Une autre stratégie efficace consiste à utiliser des services de vérification de chèques, très répandus chez les commerçants mais accessibles aussi à certains professionnels libéraux. Ces systèmes interrogent en temps réel les bases de données d'incidents de paiement. Pour les particuliers vendant des biens de valeur, comme une voiture, la prudence est de mise. N'acceptez jamais de chèque un vendredi soir ou un samedi, car les banques sont fermées et vous ne pourrez pas vérifier la provision avant que l'acheteur ne soit loin avec votre bien. La protection contre impayés commence par cette hygiène transactionnelle simple mais rigoureuse. Rappelez-vous que si une offre semble trop belle pour être vraie, et que l'acheteur insiste pour payer par chèque sans même discuter le prix, c'est un signal d'alarme majeur.
Sur le plan comptable, anticiper l'impact d'un éventuel impayé est crucial pour votre équilibre financier. Ne dépensez jamais l'argent d'un chèque déposé avant qu'il ne soit définitivement confirmé par votre banque (généralement 10 à 15 jours pour une sécurité totale contre les chèques volés ou falsifiés). Considérez cette somme comme "en attente" dans votre budget. Cela vous évitera de payer des agios ou de voir vos propres paiements rejetés par ricochet. En 2026, les applications de gestion budgétaire permettent de taguer ces dépôts comme "prévisionnels" afin de ne pas fausser votre vision du disponible réel. Cette discipline de gestion impayés est la marque d'une maturité financière qui vous met à l'abri des mauvaises surprises et renforce votre crédibilité auprès de votre banquier.
Enfin, restez informé des nouvelles aides et dispositifs qui peuvent influencer le pouvoir d'achat et les flux financiers de vos interlocuteurs. Par exemple, des dispositifs comme le chèque de 300 euros de Bercy peuvent modifier temporairement la circulation de liquidités chez les ménages, mais ils ne remplacent pas la prudence élémentaire lors de transactions privées. En intégrant ces réflexes de vérification et de gestion prudente, vous réduisez drastiquement les risques de voir votre nom associé à une procédure de recouvrement. La finance est une question de confiance, mais comme le dit l'adage, la confiance n'exclut pas le contrôle. En tant que conseiller, mon rôle est de vous donner les clés pour naviguer dans ces eaux parfois troubles avec sérénité et efficacité.
Liste des réflexes essentiels avant d'accepter un chèque
- Vérification d'identité : Toujours demander une pièce d'identité officielle et vérifier la concordance avec le chèque.
- Contrôle de la date : Un chèque n'est valable que 1 an et 8 jours ; assurez-vous qu'il ne soit pas postdaté (ce qui est illégal).
- Appel à la banque émettrice : Pour les montants importants, contacter l'agence pour confirmer l'existence du compte.
- Privilégier le virement instantané : En 2026, c'est la méthode la plus sûre et la plus rapide pour garantir la réception des fonds.
- Conservation des preuves : Garder une copie ou une photo du chèque et de la pièce d'identité du payeur jusqu'à l'encaissement définitif.
En suivant ces conseils, vous transformez votre gestion financière en un bastion de sécurité. Le chèque sans provision n'est pas une fatalité, c'est un risque gérable. La clé du succès réside dans l'équilibre entre la courtoisie des échanges et la rigueur des procédures. En cas de coup dur, rappelez-vous que la loi française est de votre côté et que des professionnels sont là pour vous aider à recouvrer argent et restaurer votre tranquillité d'esprit. Votre souveraineté financière est le fruit de votre vigilance et de votre connaissance de ces mécanismes essentiels.
0 commentaires