La situation économique actuelle bouleverse les repères traditionnels de l’épargne, offrant de nouvelles perspectives aux porteurs de projets et aux investisseurs attentifs. Face à la remontée de la hausse des taux d’intérêt, orchestrée pour contrer les pressions inflationnistes et stabiliser l’économie, le paysage financier se transforme profondément. Les récents arbitrages des banques centrales et les tensions sur les marchés obligataires redessinent la carte des placements les plus attractifs. Pour aborder sereinement cette période charnière, il devient indispensable d’ajuster sa vision patrimoniale et d’identifier précisément les leviers de rentabilité disponibles. C’est l’occasion idéale de repenser sa stratégie d’investissement pour faire fructifier ses liquidités.
Les répercussions de ce climat économique se font ressentir bien au-delà des marchés institutionnels, touchant directement le quotidien de chaque foyer soucieux de valoriser son capital. La France doit désormais composer avec des conditions d’emprunt plus exigeantes, à l’instar d’une dette souveraine qui se négocie à des niveaux inédits depuis plusieurs années. Cette réalité macroéconomique, marquée par des tensions géopolitiques durables et la nécessité pour les États de refinancer leurs engagements à coût fort, insuffle un vent de dynamisme sur certains produits d’épargne longtemps délaissés. Heureusement, des mécanismes de protection existent pour limiter l’exposition aux crises majeures et transformer ces soubresauts en véritables opportunités de croissance.
Optimiser son épargne grâce à la diversification du portefeuille
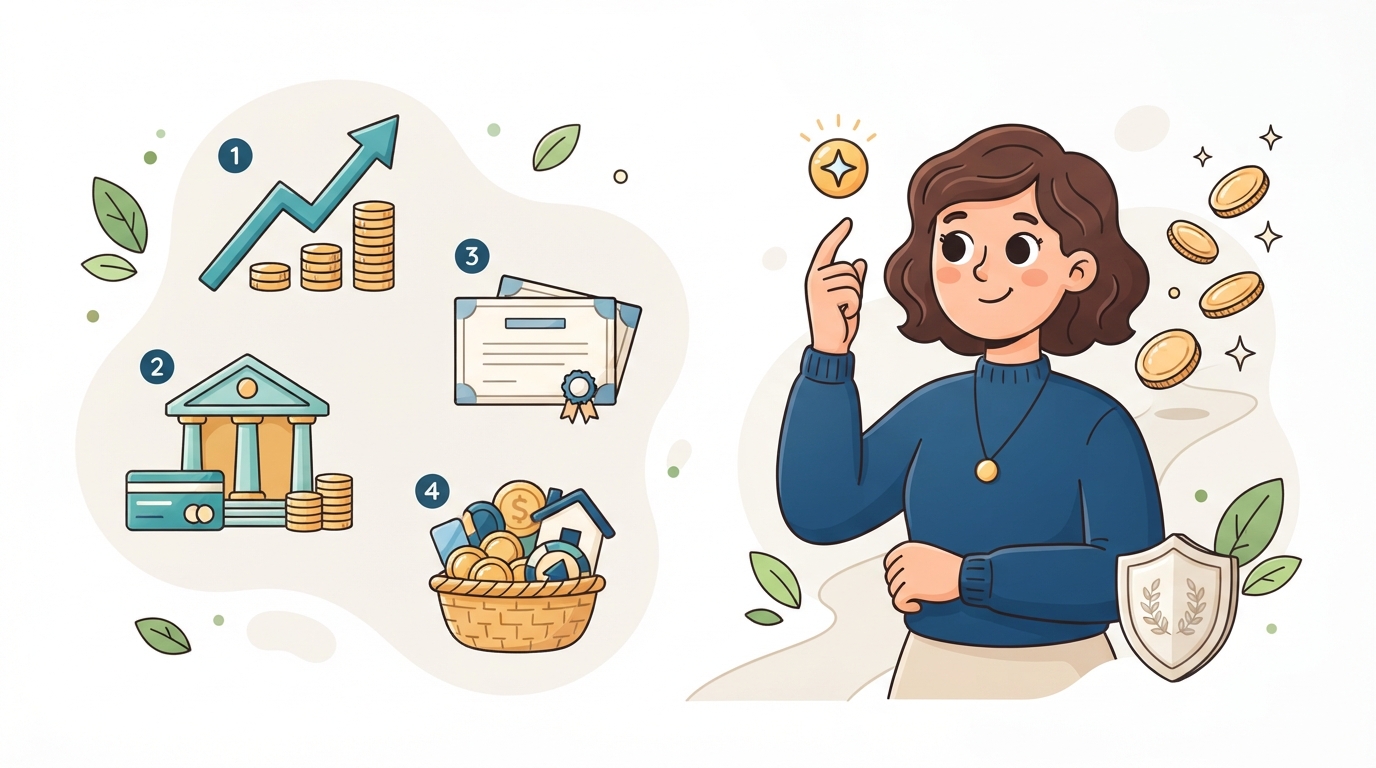
Pour traverser cette période de turbulences sans compromettre la sécurité de ses avoirs, la mise en place d’une solide diversification du portefeuille demeure la parade la plus efficace. En répartissant les risques entre différentes classes d’actifs, il devient possible de capturer le meilleur de chaque univers financier. Cette approche méthodique permet de lisser la volatilité inhérente aux marchés tout en profitant des poches de performance qui émergent à mesure que l’argent redevient un produit rare et cher.
L’art d’équilibrer ses avoirs repose sur une sélection rigoureuse d’instruments adaptés au profil de risque de chacun, allant des solutions les plus prudentes aux opportunités plus audacieuses. Chaque décision doit être guidée par la recherche d’un équilibre pérenne entre rendement et préservation du capital. C’est en adoptant cette discipline que l’on parvient à transformer une contrainte économique en un véritable tremplin patrimonial.
Les produits de court terme et les solutions sécurisées
Le retour en grâce des produits d’attente redonne des couleurs au rendement des placements dits sécurisés. Les épargnants peuvent désormais compter sur des supports qui rémunèrent à nouveau l’argent dormant de manière significative, sans pour autant exposer leur capital aux soubresauts boursiers. Cette configuration change la donne pour qui souhaite conserver une disponibilité immédiate de sa trésorerie tout en générant des intérêts substantiels.
Parmi les solutions privilégiées par les pragmatiques du quotidien, plusieurs options se distinguent nettement pour dynamiser le cash disponible :
- Les livrets d’épargne réglementés ou bancaires pour garder une liquidité totale.
- Les comptes à terme qui bloquent un taux attractif sur une période déterminée.
- Les fonds monétaires intégrés dans les contrats d’assurance-vie pour sécuriser les plus-values.
Arbitrer vers les obligations et les produits de taux
L’ajustement des politiques monétaires offre un boulevard inattendu aux produits obligataires, qui retrouvent enfin un rôle de premier plan dans l’allocation d’actifs. Les investisseurs avisés se tournent massivement vers les obligations à court terme ainsi que vers les obligations à taux variable, capables de s’ajuster automatiquement à l’évolution du coût de l’argent. Cette flexibilité protège efficacement le capital contre l’érosion tout en maximisant les flux de revenus réguliers.
Pour illustrer la répartition idéale dans un contexte de taux élevés, le tableau ci-dessous synthétise les solutions selon leur horizon et leur niveau de risque :
| Type de Support | Horizon conseillé | Niveau de risque | Atout principal |
|---|---|---|---|
| Compte à terme | 1 à 3 ans | Très faible | Visibilité totale sur le rendement |
| Fonds monétaires | Moins d’un an | Faible | Disponibilité rapide des liquidités |
| Obligations souveraines | 3 à 5 ans | Modéré | Protection et régularité des coupons |
Anticiper les mouvements des marchés financiers demande de la méthode, de l’observation et une solide gestion du risque au quotidien. En restant à l’écoute des signaux faibles et en adaptant ses choix au compte-gouttes, chaque épargnant dispose des clés nécessaires pour traverser cette période avec sérénité et optimiser durablement son patrimoine.
0 commentaires