Aborder la question de la fin de vie et de la transmission patrimoniale dès la cinquantaine provoque souvent des réactions étonnées, voire un silence gêné. Pourtant, pour certains esprits prévoyants, organiser l’avenir relève d’une saine responsabilité financière plutôt que d’une obsession morbide. Dans le paysage de 2026, où les incertitudes économiques invitent à plus de rigueur, l’anticipation devient la clé pour protéger les siens. C’est le parti pris d’un ancien chef d’entreprise bien décidé à baliser le terrain bien avant l’heure, quitte à garder le secret pour préserver ses proches.
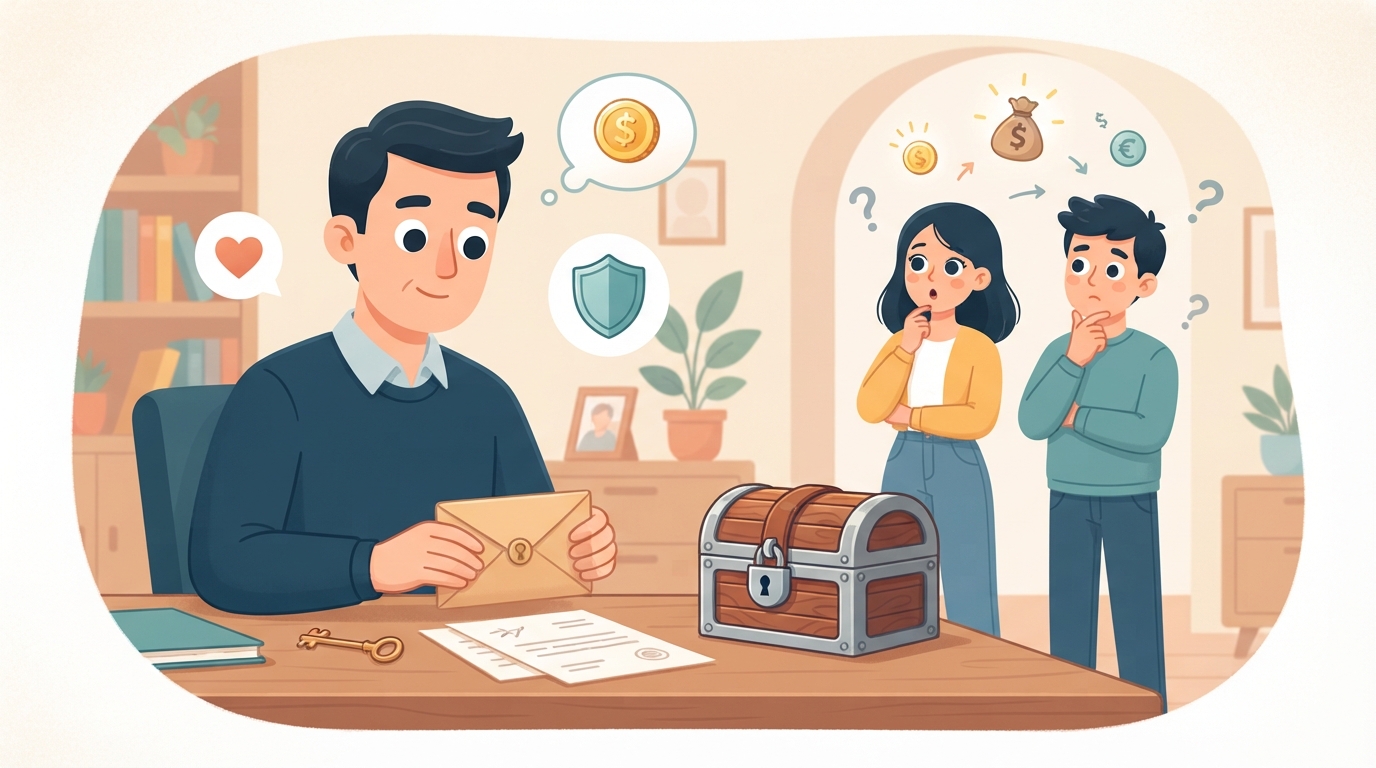
Loin des idées reçues, rédiger ses volontés de son vivant ne signifie pas céder à la panique face aux aléas de l’existence. Au contraire, cette démarche s’inscrit dans une logique de prévoyance mûrement réfléchie, inspirée par des parcours de vie où la fragilité humaine s’est rappelé à notre bon souvenir. Face à un important capital à sécuriser, la question de la discrétion se pose avec acuité, notamment lorsque la progéniture est encore jeune et influençable. Protéger la nouvelle génération des dérives liées à l’opulence future demande parfois de poser des choix tranchés et solitaires.
Pourquoi organiser sa succession dès la cinquantaine
L’idée de planifier sa succession à cinquante ans peut sembler prématurée à bon nombre de personnes. Pourtant, les accidents de la vie et les épreuves traversées par le passé poussent certains profils à revoir leurs priorités en matière de gestion du patrimoine. Écrire ses volontés de son vivant permet d’écarter les complications juridiques et d’offrir une clarté absolue à sa famille en cas de coup dur. Cette démarche proactive s’appuie sur une vision lucide où chaque détail est pensé pour simplifier le quotidien de ceux qui restent.
La charge mentale liée aux aspects successoraux s’envole dès lors que les décisions structurantes sont actées. Pour approfondir cette démarche, il est d’ailleurs judicieux de consulter des ressources spécialisées sur l’efficacité succession testament afin de structurer au mieux ses volontés. En prenant les devants, le testateur s’assure que sa vision sera respectée à la lettre, sans subir les lourdeurs administratives habituelles.
Le défi de la transmission financière aux adolescents
Transmettre un patrimoine conséquent à des enfants encore mineurs ou tout juste sortis de l’adolescence comporte des risques non négligeables. La peur de voir cet argent mal géré ou de nuire à leur motivation personnelle motive souvent le choix du silence. Un capital trop important reçu trop tôt peut parfois déstabiliser des jeunes adultes en quête de repères. Pour éviter de telles déconvenues, l’aménagement d’une stratégie de transmission adaptée s’avère indispensable pour conjuguer soutien familial et éducation aux réalités de la vie.
Voici les principaux risques identifiés par les experts lorsqu’un capital est transmis sans préparation éducative préalable :
- La perte de la valeur du travail et de l’effort personnel.
- Les risques de mauvaise gestion financière en début de vie active.
- L’impact psychologique d’une richesse soudaine sur l’équilibre des jeunes.
- Les tensions potentielles au sein de la cellule familiale élargie.
Les leviers juridiques pour garder le contrôle
Pour orchestrer une transmission fluide tout en gardant la mainmise sur les montants en jeu, plusieurs outils s’offrent aux propriétaires de grands domaines. Structurer ses actifs demande une rigueur de chaque instant et une parfaite connaissance des dispositifs légaux en vigueur. Le tableau ci-dessous résume les principales options mobilisables pour sécuriser ses volontés :
| Outil juridique | Objectif principal | Niveau de confidentialité |
|---|---|---|
| Le testament olographe | Répartir les biens selon ses propres règles | Élevé |
| L’assurance-vie | Transmettre un capital hors cadre successoral classique | Très élevé |
| La donation-partage | Anticiper de son vivant pour figer la valeur des biens | Modéré |
Maîtriser ces différents mécanismes garantit une indépendance totale dans la prise de décision, tout en protégeant son conjoint dont la situation financière peut être différente. Anticiper les aspects fiscaux permet également d’optimiser l’héritage en évitant l’érosion des capitaux par une fiscalité trop lourde. En agissant ainsi dans l’ombre, le patriarche s’assure que sa vision de l’avenir familial se réalisera sans heurts ni contestations imprévues.
En définitive, faire le choix de l’opacité vis-à-vis de sa descendance ne relève pas du secret mal placé, mais d’une volonté farouche de préserver l’équilibre des plus jeunes. En balisant le terrain dès l’âge mûr, le donateur s’offre la paix de l’esprit tout en garantissant un avenir stable et sécurisé à sa famille.
0 commentaires