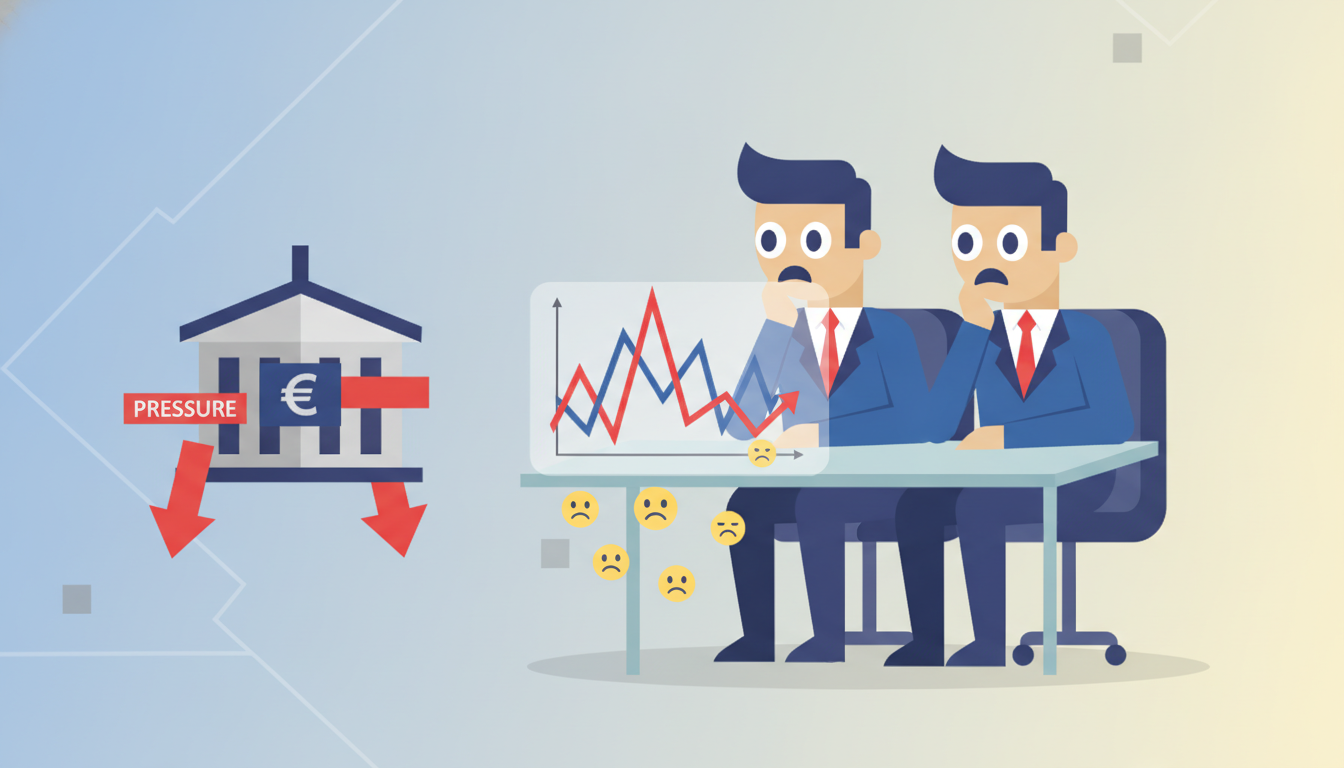
Les marchés financiers traversent une période de turbulences intenses en ce début de mois de septembre 2026, marqués par une convergence de pressions inflationnistes et de décisions monétaires cruciales. Alors que le pétrole franchit le seuil symbolique des 100 dollars, la Banque Centrale Européenne se retrouve au pied du mur, devant arbitrer entre la lutte contre une inflation persistante et la préservation d’une croissance économique fragile. Cette analyse du journal de la bourse du 9 septembre met en lumière les défis majeurs auxquels font face les investisseurs, entre la chute brutale de certains fleurons industriels et les opportunités stratégiques offertes par les nouvelles pépites technologiques.
Le septembre boursier s’annonce comme un véritable test de résilience pour les portefeuilles. Entre les échecs cliniques retentissants dans le secteur de la santé et la dégradation des perspectives dans le luxe, les investisseurs doivent naviguer à vue dans un environnement où le taux d’intérêt redevient le maître du temps. L’enjeu de cette semaine réside non seulement dans l’ampleur du prochain tour de vis monétaire, mais surtout dans la capacité des autorités à rassurer sur la trajectoire de long terme. La vigilance reste de mise face à une volatilité qui s’installe durablement sur les marchés européens et américains.
- Hausse quasi certaine du taux de dépôt de la BCE à 2,50 % ce jeudi.
- Le baril de Brent dépasse les 100 dollars, alimentant les craintes d’inflation.
- Chute historique de Novartis (-11 %) après un échec clinique majeur.
- LVMH et le secteur du luxe sous pression après une dégradation de recommandation par HSBC.
- Lumibird se distingue par une cession d’activité et un dividende exceptionnel massif.
- DeepSeek prépare une introduction en Bourse à Shanghai, valorisée à plus de 60 milliards d’euros.
L’inflation et la politique monétaire : la BCE sous haute tension pour le 10 septembre
Le rendez-vous monétaire de ce jeudi 10 septembre cristallise toutes les attentions des gestionnaires de patrimoine et des analystes financiers. La Banque Centrale Européenne se trouve dans une position délicate, cherchant à maintenir sa crédibilité face à une inflation qui ne plie pas aussi rapidement qu’espéré. Avec un indice des prix à la consommation s’élevant à 3,3 % en zone euro, l’objectif cible de 2 % semble encore lointain. Cette persistance inflationniste est largement alimentée par des facteurs exogènes, notamment le coût de l’énergie, ce qui limite l’efficacité des outils classiques de politique monétaire.
Le marché a déjà largement intégré une augmentation de 0,25 point de base, ce qui porterait le taux de dépôt à un niveau de 2,50 %. Cependant, l’incertitude ne réside pas dans le chiffre lui-même, mais dans la communication qui l’accompagnera. De nombreux experts s’interrogent sur la durée de ce futur plateau des taux. Une hausse des taux est attendue jeudi, mais le suspense demeure entier sur les intentions de Christine Lagarde pour la fin de l’année 2026. L’institution doit éviter à tout prix de provoquer une récession profonde tout en évitant que les anticipations d’inflation ne s’ancrent durablement dans l’esprit des acteurs économiques.
L’analyse des coûts d’emprunt montre que la pression se fait déjà sentir sur les dettes souveraines, notamment en France où le service de la dette devient un sujet de préoccupation nationale. Si la BCE décide de maintenir des taux élevés sur une période prolongée, les ménages et les entreprises devront ajuster leurs stratégies de financement. Le taux de dépôt pourrait atteindre la borne haute du taux neutre, un niveau où la politique monétaire ne stimule plus mais ne freine pas encore l’économie. Franchir ce seuil pourrait s’avérer périlleux pour la cohésion économique de la zone euro.
Dans ce contexte, chaque mot prononcé lors de la conférence de presse sera scruté. Les investisseurs cherchent à savoir si le choc pétrolier actuel obligera la BCE à être plus agressive. Si l’énergie continue de peser sur les coûts de production, l’inflation sous-jacente pourrait ne pas ralentir comme prévu. Cette situation oblige les conseillers financiers à recommander une prudence accrue sur les valeurs sensibles aux taux, tout en cherchant des opportunités dans les placements capables de résister à une érosion monétaire prolongée. L’équilibre est fragile et la marge d’erreur des banquiers centraux est quasi inexistante.
L’impact des prix de l’énergie sur les anticipations de croissance
L’énergie demeure le principal moteur de l’instabilité actuelle. La remontée spectaculaire du pétrole, portée par les tensions géopolitiques au Moyen-Orient, agit comme une taxe sur la consommation. Pour la Banque Centrale Européenne, cela complique singulièrement l’analyse financière globale. Une inflation importée par le pétrole ne peut être combattue efficacement par la seule hausse des taux, car cette dernière réduit la demande intérieure sans influencer le prix mondial du baril. C’est le dilemme classique de la stagflation qui resurgit, menaçant de paralyser l’activité industrielle européenne.
Les entreprises voient leurs marges s’éroder sous le double effet de l’augmentation des coûts de production et du renchérissement du crédit. Pour les ménages, le pouvoir d’achat est doublement impacté : à la pompe et sur leurs mensualités de prêt. Cette dynamique crée un environnement de pressions économiques fortes qui pèse sur la confiance des consommateurs. Les dernières données suggèrent que si le baril de Brent se stabilise durablement au-dessus des 100 dollars, les prévisions de croissance pour 2027 devront être revues à la baisse, forçant les investisseurs à réallouer leurs actifs vers des secteurs plus défensifs.
Le journal de la bourse du 9 septembre : une séance sous le signe du rouge
La séance de ce mercredi 9 septembre restera gravée comme l’une des plus difficiles de l’année pour les indices européens. Le CAC 40 a terminé la journée sur une baisse marquée de 1,94 %, clôturant à 8 157 points. Ce repli n’est pas un incident isolé mais le reflet d’une anxiété généralisée qui gagne les places financières mondiales. Wall Street a emboîté le pas, le S&P 500 et le Nasdaq subissant des dégagements significatifs dès l’ouverture. La cause immédiate de ce désamour est à chercher du côté de l’or noir, dont la flambée ravive les vieux démons de l’inflation galopante.
Les investisseurs ont choisi de réduire leur exposition aux actifs risqués avant la réunion de la BCE. Cette stratégie de « derisking » est classique mais particulièrement brutale aujourd’hui. Le CAC 40 a ouvert sous pression à Paris et n’a jamais réussi à reprendre son souffle au cours de la journée. Les volumes d’échanges ont été importants, signe que les grands fonds institutionnels réajustent leurs positions en prévision d’une fin d’année qui s’annonce plus complexe que prévu. Les marchés européens sont particulièrement vulnérables à cause de leur dépendance énergétique et de la fragilité de leur reprise industrielle.
En parallèle, le marché obligataire montre des signes de tension. Le rendement du Trésor américain à dix ans, qui évolue autour de 4,80 %, rend les actions moins attractives par comparaison. Pourquoi prendre le risque de la volatilité boursière quand des placements à revenu fixe offrent des rendements aussi élevés ? Cette question pèse lourdement sur les valorisations des entreprises, notamment celles du secteur technologique dont les profits futurs sont actualisés avec des taux plus élevés. La dynamique de marché actuelle suggère une transition vers un régime de volatilité structurelle où la gestion active redevient primordiale.
Les statistiques attendues en fin de semaine ne font qu’ajouter à la nervosité ambiante. L’inflation américaine d’août, attendue à 3,4 %, sera le juge de paix. Un chiffre au-delà des attentes validerait le scénario d’une Réserve Fédérale encore offensive la semaine prochaine. Les banques centrales ont repris le contrôle total de l’agenda, et chaque donnée macroéconomique est désormais interprétée à travers le prisme de la prochaine décision de politique monétaire. Cette dépendance aux chiffres crée un environnement de trading nerveux où les tendances peuvent s’inverser en quelques minutes sur une simple rumeur.
Le pétrole à 100 dollars : un catalyseur de pessimisme
Le franchissement du seuil des 100 dollars par le baril de Brent a agi comme un électrochoc. Cette remontée, boostée par des frappes ciblées au Moyen-Orient impliquant des navires pétroliers, rappelle la vulnérabilité des chaînes d’approvisionnement mondiales. Depuis le début de l’année 2026, l’or noir affiche une progression fulgurante de 66 %, une hausse qui n’est plus soutenable pour les économies développées sans provoquer un ralentissement majeur. L’énergie chère agit comme un frein puissant sur la machine économique, obligeant les entreprises à répercuter leurs coûts sur les prix de vente.
Pour le conseiller financier, cette situation impose une révision des modèles de valorisation. Les secteurs gros consommateurs d’énergie, comme l’industrie lourde ou les transports, voient leurs perspectives de bénéfices s’assombrir. En revanche, le secteur pétrolier et parapétrolier profite de cette manne, créant une disparité croissante au sein des indices. Cette dualité du marché rend la sélection de titres plus ardue que jamais. Le risque est que cette poussée inflationniste ne force les banques centrales à maintenir les taux d’intérêt à des niveaux élevés plus longtemps que ce que le marché peut supporter.
| Indice Boursier | Variation Journalière | Clôture (Points) |
|---|---|---|
| CAC 40 (Paris) | -1,94 % | 8 157 |
| DAX 40 (Francfort) | -1,52 % | 18 210 |
| S&P 500 (Wall Street) | -0,50 % | 5 420 |
| Nasdaq (New York) | -0,70 % | 17 350 |
Défis sectoriels : Novartis et le luxe français dans la tourmente
Au-delà des mouvements macroéconomiques, des séismes spécifiques ont secoué la cote boursière ce 9 septembre. Le géant pharmaceutique suisse Novartis a vécu la pire séance de son histoire, avec un plongeon de 11 % à la Bourse de Zurich. Cette chute fait suite à l’annonce de l’échec clinique de son traitement expérimental, le del-desiran. Ce revers est d’autant plus douloureux qu’il fragilise la stratégie d’acquisition du groupe. Le rachat d’Avidity Biosciences pour 12 milliards de dollars en février 2026 reposait en grande partie sur le succès potentiel de ce médicament contre une maladie génétique rare.
Cet événement illustre parfaitement le risque inhérent au secteur des biotechnologies et de la santé : même les géants ne sont pas à l’abri d’un échec en phase III, la dernière étape avant la commercialisation. Pour les investisseurs, c’est une piqûre de rappel brutale sur la nécessité de diversifier les lignes au sein d’un portefeuille. Novartis conserve des objectifs de croissance pour la fin de la décennie, mais la confiance est entamée. Les analystes s’interrogent désormais sur la capacité du pipeline de nouveaux médicaments à compenser ce manque à gagner, surtout dans un contexte où les brevets de certains blockbusters arrivent à expiration.
Le secteur du luxe, locomotive traditionnelle de la place parisienne, n’est pas en reste. LVMH a cédé 3,59 % suite à une note d’analyste de HSBC pointant du doigt une reprise plus lente que prévu dans la mode et la maroquinerie. Le géant dirigé par Bernard Arnault souffre d’un environnement économique qui pèse sur la consommation haut de gamme, notamment chez les clients dits « aspirationnels » qui subissent de plein fouet la hausse du coût de la vie. Kering a subi un sort encore plus funeste, clôturant en baisse de près de 5 %, signant la pire performance du jour au sein de l’indice phare parisien.
Cette situation dans le luxe est symptomatique d’un changement de paradigme. Si la joaillerie semble mieux résister, grâce à sa valeur refuge intrinsèque, la mode subit les aléas de la conjoncture. Hermès et Richemont ne sont pas épargnés par cette vague de prudence. Pour un conseiller financier, ces mouvements indiquent que les valeurs de croissance, autrefois intouchables, doivent désormais justifier chaque euro de leur valorisation par des résultats impeccables. Le moindre doute sur la dynamique des ventes est immédiatement sanctionné par un marché qui n’a plus aucune tolérance pour l’incertitude.
L’analyse de la valeur dans un environnement de taux élevés
L’évaluation des entreprises du luxe et de la santé repose sur des flux de trésorerie futurs très importants. Lorsque les taux augmentent, la valeur actuelle de ces flux diminue mécaniquement. C’est le principe de l’actualisation qui pénalise les valeurs de croissance. Dans le cas de Novartis, l’échec clinique vient s’ajouter à ce vent contraire monétaire, créant un cocktail détonnant pour le titre. Le marché ne pardonne plus les déceptions opérationnelles lorsque le coût du capital augmente. La gestion des risques devient le pilier central de toute analyse financière sérieuse en 2026.
Pour le luxe, la question est de savoir si le ralentissement est cyclique ou structurel. Si les consommateurs chinois ne reprennent pas leurs habitudes de dépenses pré-crise, le secteur devra trouver de nouveaux relais de croissance. Les investisseurs se tournent vers des segments jugés plus « durs » comme la haute joaillerie, délaissant temporairement le prêt-à-porter de luxe. Cette rotation sectorielle au sein même du luxe est un phénomène marquant de ce mois de septembre. Elle oblige à une sélectivité extrême, privilégiant les acteurs disposant du pricing power le plus solide et de la base de clients la plus fidèle.
PEA vs CTO : Où placer vos pions ?
Optimisez vos investissements face aux décisions de la BCE du 9 septembre.
Cours EUR/USD (Live)
Chargement…
Impact BCE
« Pressions haussières »
Le conseil du Journal de la Bourse
Dans le contexte actuel de la BCE, le PEA reste imbattable pour la fiscalité de long terme sur les valeurs européennes. Cependant, pour capter la croissance de l’IA et de la tech américaine, l’ouverture d’un CTO complémentaire devient indispensable pour diversifier ses risques.
Données mises à jour le 09 Septembre • Outil interactif v1.0
Lumières et ombres sur les Small Caps : Lumibird vs Voltalia
Le segment des petites et moyennes capitalisations offre souvent des trajectoires opposées, révélant des pépites capables de défier la morosité ambiante. Ce mercredi, Lumibird a illuminé la cote avec une envolée de plus de 6 %. Le groupe français, leader dans le domaine de la photonique, a annoncé la vente de son activité médicale à l’américain IPG Photonics pour un montant pouvant atteindre 350 millions d’euros. Cette décision stratégique est applaudie par le marché, car elle s’accompagne d’une promesse de versement exceptionnel massif aux actionnaires, représentant près de 40 % de la capitalisation boursière actuelle.
Cette opération permet à Lumibird de se recentrer sur ses cœurs de métier : la défense, le spatial et l’industrie. Dans un monde où les tensions géopolitiques augmentent, les technologies de mesure et de détection laser deviennent stratégiques. Cette agilité opérationnelle montre que certaines entreprises savent tirer leur épingle du jeu en se séparant d’actifs moins performants pour rémunérer leurs fidèles investisseurs et réduire leur endettement. C’est un cas d’école de création de valeur par la simplification du portefeuille d’activités, particulièrement apprécié dans une période où la lisibilité des business models est cruciale.
À l’opposé, Voltalia illustre les difficultés du secteur des énergies renouvelables. Malgré une croissance industrielle indéniable, le producteur d’électricité verte fait face à un nouveau « warning » financier. Le décalage entre la montée en puissance des capacités de production et la rentabilité financière réelle inquiète. Les investisseurs s’interrogent sur la capacité du groupe à financer ses ambitions dans un contexte de taux d’intérêt élevés qui renchérit considérablement le coût des projets d’infrastructures énergétiques. C’est le paradoxe de la transition écologique : la demande est là, mais le financement devient un obstacle majeur.
Ces deux exemples soulignent l’importance d’une analyse rigoureuse des bilans comptables. Chez Lumibird, la gestion active de la structure de capital rassure. Chez Voltalia, les besoins de financement récurrents inquiètent. En 2026, l’accès au capital n’est plus gratuit ni illimité. Les entreprises qui brûlent du cash sans générer de retours rapides sont sanctionnées, tandis que celles qui gèrent leurs ressources avec parcimonie et partagent leurs succès avec leurs actionnaires sont récompensées. La sélectivité sur les Small Caps est la clé pour espérer surperformer les grands indices.
Stratégies de diversification et compléments d’investissement
Face à cette volatilité, la question du support d’investissement devient centrale. Si le PEA reste l’outil privilégié des Français pour sa fiscalité avantageuse, il montre ses limites en période de crise mondiale. Pour accéder aux opportunités offertes par les marchés américains ou asiatiques, le compte-titres ordinaire s’impose comme un complément naturel. Il est essentiel de bien positionner ses investissements face aux taux pour ne pas subir les cycles boursiers mais au contraire en profiter pour bâtir un patrimoine résilient.
Le CTO permet d’investir dans des secteurs peu représentés en Europe, comme les grandes valeurs technologiques américaines ou les nouvelles introductions en Bourse sur les places asiatiques. Cette liberté géographique est une arme précieuse contre les chocs locaux. En diversifiant ses supports, l’épargnant réduit sa dépendance à la santé économique de la seule zone euro et aux décisions de la Banque Centrale Européenne. L’idée n’est pas de délaisser le PEA, mais d’optimiser chaque euro investi en choisissant l’enveloppe la plus adaptée à l’objectif visé.
L’intelligence artificielle chinoise et l’avenir des marchés
Un nouveau chapitre de la guerre technologique est en train de s’écrire avec l’annonce de la préparation de l’introduction en Bourse de DeepSeek à Shanghai. La start-up chinoise d’intelligence artificielle, qui a fait sensation en 2025 en proposant des modèles performants à une fraction du coût de ses concurrents américains, s’apprête à lever des capitaux massifs. Valorisée potentiellement à plus de 64 milliards d’euros, DeepSeek représente un défi direct pour OpenAI et Anthropic. Cette IPO est un signal fort de la volonté de la Chine de faire émerger ses propres champions cotés dans le domaine de l’IA.
Pour les investisseurs globaux, cette opération pose la question de la valorisation de l’IA. Si la technologie chinoise offre des performances comparables à des coûts bien moindres, la « bulle » de l’IA aux États-Unis pourrait être menacée par cette nouvelle concurrence tarifaire. L’analyse financière des géants de la tech doit désormais intégrer ce risque de commoditisation de l’intelligence artificielle. L’accès aux marchés chinois via des véhicules d’investissement adaptés devient donc une réflexion stratégique pour ceux qui souhaitent capter la croissance de demain sans rester prisonniers des valorisations tendues du Nasdaq.
Toutefois, investir dans l’IA chinoise comporte des risques spécifiques, notamment réglementaires et géopolitiques. Les tensions persistantes entre Washington et Pékin peuvent impacter la liquidité de ces titres et leur accessibilité. Le succès de DeepSeek dépendra de sa capacité à transformer ses prouesses technologiques en bénéfices durables tout en naviguant dans un environnement politique complexe. C’est un pari sur le futur qui séduit les audacieux mais qui demande une gestion de portefeuille rigoureuse et une connaissance fine des dynamiques locales.
L’IA n’est plus seulement un sujet de recherche et développement, c’est devenu un moteur essentiel de la valorisation boursière. Les banques centrales, dont la BCE, observent de près l’impact de ces technologies sur la productivité et, par extension, sur l’inflation à long terme. Si l’IA permet des gains d’efficacité massifs, elle pourrait exercer une pression déflationniste structurelle, changeant la donne pour les politiques monétaires des prochaines décennies. L’investisseur moderne doit donc rester en veille permanente sur ces évolutions qui redéfinissent les contours de l’économie mondiale.
Préparer la séance du 10 septembre : enjeux et perspectives
La séance de demain s’annonce décisive. Le discours de Christine Lagarde sera le pivot sur lequel basculeront les marchés pour les semaines à venir. Les investisseurs attendent des éclaircissements sur la fin du cycle de hausse des taux. Si la BCE laisse entendre que cette augmentation est la dernière, un « rallye » de soulagement pourrait se produire sur les actions. En revanche, si le ton reste combatif face à un pétrole cher, la correction pourrait s’accentuer. La gestion émotionnelle sera tout aussi importante que l’analyse technique pour traverser cette zone de turbulences.
Il est recommandé de garder une part de liquidités pour saisir d’éventuelles opportunités sur des titres injustement massacrés par la panique ambiante. La volatilité est un risque pour les imprudents, mais une alliée pour les investisseurs avisés qui savent garder la tête froide. En cette période de pressions économiques, la qualité des actifs en portefeuille prime sur la quantité. Se concentrer sur des entreprises avec des bilans solides et des perspectives claires reste la meilleure protection contre les aléas de la politique monétaire mondiale.
0 commentaires