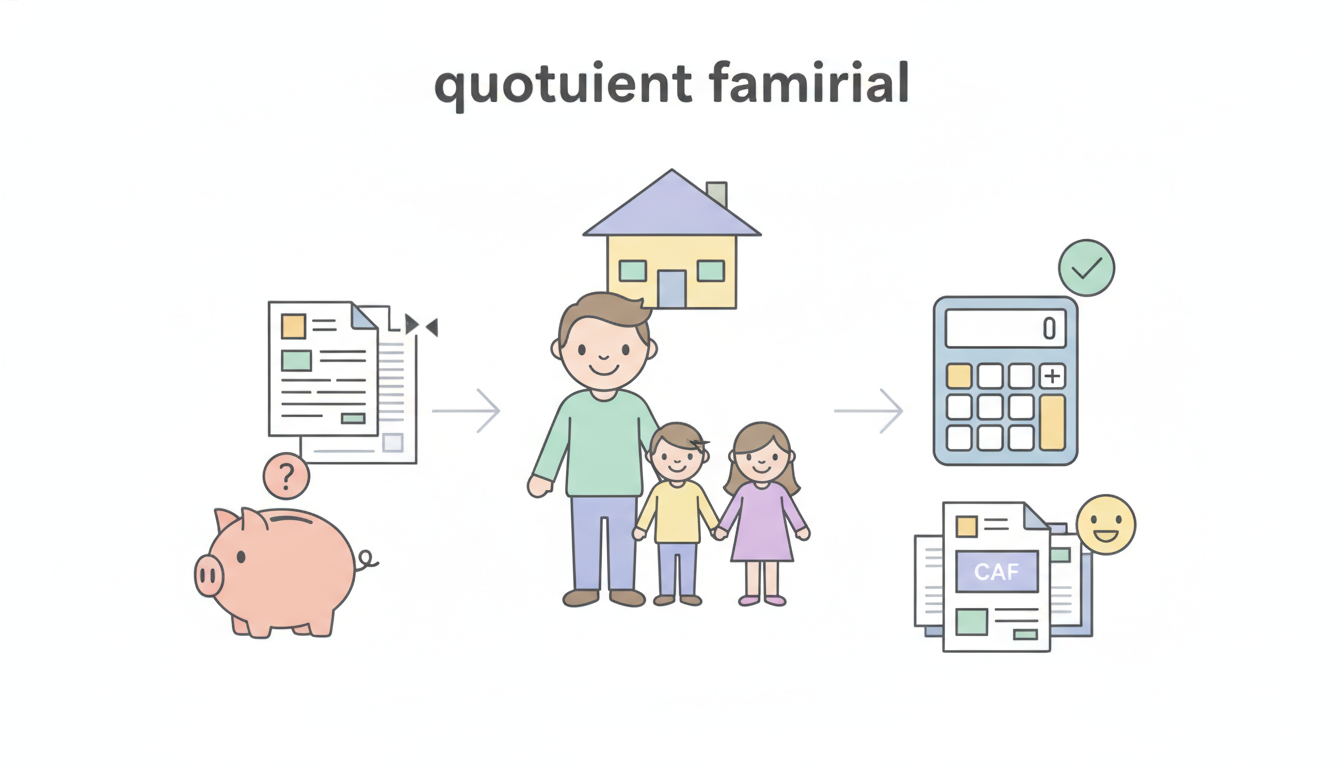
Le quotient familial constitue la pierre angulaire de l’équité sociale et fiscale en France, agissant comme un régulateur silencieux mais puissant pour des millions de foyers. En cette année 2026, comprendre ses rouages n’est plus une simple option administrative, mais une véritable stratégie de gestion de patrimoine et de budget familial. Ce mécanisme, qui ajuste la pression fiscale et l’accès aux aides sociales en fonction de la composition de la famille, permet de garantir que chaque foyer contribue ou reçoit selon ses capacités réelles. Qu’il s’agisse de moduler le montant de votre impôt sur le revenu ou de déterminer votre éligibilité aux allocations familiales, cet indicateur est le reflet direct de votre réalité quotidienne. Dans un contexte économique où chaque optimisation compte, maîtriser les subtilités du calcul fiscal et social devient un levier d’émancipation financière pour naviguer avec sérénité entre les exigences de la déclaration de revenus et les opportunités offertes par la CAF.
- Le quotient familial est un outil de mesure des ressources qui adapte la fiscalité et les aides à la taille du foyer.
- Pour la CAF, il est calculé mensuellement en intégrant les revenus imposables et les prestations reçues.
- Côté impôts, il divise le revenu imposable par un nombre de parts pour réduire la progressivité de l’impôt.
- Les changements de situation (naissance, séparation, invalidité) doivent être déclarés immédiatement pour ajuster les droits.
- Des plafonnements existent pour limiter les avantages fiscaux liés aux parts supplémentaires.
Calcul du quotient familial, CAF et impôts expliqués
Le quotient familial ne doit pas être perçu comme une simple ligne sur une attestation, mais comme un véritable souffle de justice sociale. Son rôle fondamental est de rétablir une forme d’équilibre entre les citoyens, en tenant compte du fait qu’une personne seule et une famille nombreuse n’ont pas les mêmes charges avec un revenu identique. Pour la CAF, ce calcul est le sésame qui ouvre les portes de nombreuses aides sociales. Il ne s’agit pas uniquement de recevoir des fonds, mais de permettre l’accès à la culture, aux loisirs et à une éducation de qualité pour tous les enfants, quel que soit le niveau de revenus des parents. Ce système incarne la solidarité nationale, transformant des chiffres froids en opportunités concrètes pour le quotidien des Français. En comprenant comment est déterminé ce chiffre, chaque citoyen devient acteur de ses droits et peut anticiper les évolutions de son reste à vivre avec une précision accrue.
La formule utilisée par la Caisse d’Allocations Familiales est une alchimie précise entre les ressources et la structure du foyer. Elle prend en compte les ressources annuelles imposables de l’année N-2, desquelles sont retirés certains abattements sociaux. Ce résultat est ensuite divisé par douze pour obtenir une base mensuelle, à laquelle s’ajoutent les prestations mensuelles versées par l’organisme. Le tout est enfin divisé par le nombre de parts sociales attribuées au foyer. Dans cette logique, un couple avec deux enfants ne sera pas traité de la même manière qu’un parent isolé, car la charge financière représentée par les enfants est reconnue par l’État. C’est cette reconnaissance qui permet de moduler les tarifs de la cantine scolaire, des centres de loisirs ou encore des séjours de vacances. Il est donc primordial de vérifier régulièrement les informations transmises, car une erreur dans le calcul fiscal initial peut entraîner des conséquences directes sur le montant des aides perçues chaque mois.
Pour approfondir cette notion technique, il est intéressant de consulter des ressources spécialisées qui détaillent les nuances du dispositif. Par exemple, calculer son quotient familial CAF devient une étape indispensable pour toute famille souhaitant optimiser son budget. Ce n’est pas simplement une démarche administrative, c’est une prise en main de sa santé financière. En 2026, la dématérialisation totale des services permet un suivi en temps réel, mais la responsabilité de la justesse des données incombe toujours à l’allocataire. Une reprise d’activité, une période de chômage ou un changement de situation matrimoniale sont autant d’événements qui redéfinissent immédiatement la trajectoire sociale du foyer. La réactivité est ici le maître-mot pour éviter les indus ou, au contraire, pour bénéficier d’un soutien accru lors d’une période de vulnérabilité économique, garantissant ainsi une continuité dans le niveau de vie de la famille.
L’aspect inspirant de ce système réside dans sa capacité à évoluer avec la société. Le quotient familial n’est pas figé ; il s’adapte aux nouvelles formes de parentalité et aux défis contemporains. Il encourage la natalité tout en protégeant les plus fragiles, créant un filet de sécurité qui favorise l’investissement dans l’avenir, notamment par l’éducation. Dans une vision de conseiller financier, on ne peut que saluer ce mécanisme qui permet de lisser les disparités et d’offrir une base solide à la consommation des ménages. En maîtrisant cet outil, on apprend à lire entre les lignes de sa déclaration de revenus pour y déceler les leviers de croissance personnelle. Le quotient familial est, en somme, le traducteur financier de l’amour et de l’engagement que l’on porte à ses proches, transformant les responsabilités familiales en un moteur de soutien institutionnel bienveillant.
Impact du quotient familial sur les aides quotidiennes
Au-delà des grands principes, l’impact du quotient familial se fait sentir dans les détails les plus concrets de la vie courante. Lorsqu’un enfant s’inscrit à une activité sportive ou lorsqu’une famille planifie des vacances, c’est souvent cet indicateur qui détermine le coût final. Les collectivités territoriales utilisent massivement cette donnée pour établir des grilles tarifaires progressives. Ainsi, le quotient familial devient un instrument de mixité sociale dans les écoles et les associations. Il permet à des enfants issus de milieux différents de partager les mêmes expériences, de s’épanouir dans les mêmes centres de vacances grâce aux bons CAF (AVF). C’est une vision de la société où l’argent ne doit pas être un frein à l’éveil et au bonheur des plus jeunes. Chaque euro économisé grâce à un quotient bien calculé peut être réinvesti dans l’épargne ou dans d’autres projets de vie inspirants.
Il est également essentiel de noter que le quotient familial influe sur l’attribution de bourses scolaires ou d’aides spécifiques au logement. En 2026, les critères de ressources ont été affinés pour mieux répondre aux réalités du coût de la vie. Pour les familles, cela signifie qu’une gestion proactive de leur dossier est payante. Pour ceux qui cherchent à comprendre l’interaction entre fiscalité et social, le guide sur le rôle du quotient familial pour la CAF et les impôts offre des clés de compréhension précieuses. En intégrant ces éléments dans une stratégie patrimoniale globale, on s’assure de ne négliger aucune source de revenus indirects. La connaissance des plafonds et des seuils devient alors une compétence financière à part entière, permettant de naviguer dans l’écosystème administratif français avec l’assurance d’un expert, tout en restant focalisé sur l’essentiel : le bien-être de son foyer.
L’architecture fiscale : nombre de parts et revenu imposable
Le versant fiscal du quotient familial est tout aussi crucial que son versant social, car il détermine directement la part de vos revenus qui sera prélevée par l’État. Le système français repose sur la notion de foyer fiscal, où l’on ne regarde pas seulement ce que gagne un individu, mais ce dont dispose une famille pour vivre. L’idée est simple mais brillante : diviser le revenu imposable par un nombre de parts pour atténuer les effets de la progressivité de l’impôt. Pour un célibataire, la situation est limpide avec une seule part. Cependant, dès qu’une union est déclarée ou qu’un enfant rejoint le foyer, la donne change radicalement. Chaque demi-part supplémentaire agit comme un bouclier contre l’inflation fiscale, permettant aux familles de conserver une plus grande partie de leurs fruits de travail pour financer l’éducation, la santé et le logement.
En 2026, les avantages fiscaux liés au quotient familial sont encadrés par un plafonnement strict, afin de garantir que la réduction d’impôt reste proportionnée et juste. Pour les foyers aux revenus confortables, ce mécanisme limite l’économie d’impôt réalisable par demi-part. Il est donc indispensable d’intégrer ces limites dans sa planification budgétaire annuelle. Un contribuable averti doit savoir qu’un enfant apporte une demi-part pour les deux premiers, et une part entière à partir du troisième. Ce saut qualitatif au troisième enfant est un message fort de soutien à la natalité, reconnaissant le coût croissant de la vie pour les familles nombreuses. Dans une perspective de conseiller, je vois souvent des familles redécouvrir leur capacité d’épargne simplement en optimisant leur déclaration de revenus et en comprenant comment ces parts s’additionnent pour réduire la base taxable.
Prenons l’exemple d’un couple marié avec deux enfants. Ils bénéficient de 3 parts fiscales. Si leur revenu net imposable est de 60 000 euros, l’administration fiscale ne calculera pas l’impôt sur la base de 60 000 euros, mais sur 20 000 euros (60 000 / 3). Ensuite, le barème progressif est appliqué à ces 20 000 euros, et le résultat est multiplié par 3. Cette méthode permet de rester dans des tranches d’imposition inférieures, là où un célibataire avec le même revenu serait taxé bien plus lourdement. C’est ici que réside la magie du calcul fiscal français : il s’adapte à la vie. Pour ceux qui traversent des changements de vie complexes, comme un divorce, il est impératif de se renseigner sur les déductions fiscales pour parents séparés, car la gestion des parts peut devenir un point de friction ou, au contraire, un outil de conciliation financière équitable entre les deux ex-conjoints.
La beauté de cette architecture fiscale réside dans sa résilience et sa capacité à s’adapter aux situations particulières. Qu’il s’agisse de la prise en charge d’un parent âgé, de la présence d’un enfant handicapé ou du statut de veuf, des majorations de parts existent pour alléger le fardeau financier. C’est un système qui ne laisse personne au bord de la route, pourvu que l’on sache actionner les bons leviers. En tant que conseiller, j’encourage toujours une lecture attentive des notices fiscales, car elles regorgent de dispositifs souvent méconnus qui peuvent transformer une situation tendue en un budget maîtrisé. Le quotient familial est votre allié ; il est le garant que votre réussite professionnelle ne se fera pas au détriment de votre vie familiale, mais qu’elle sera au contraire soutenue par un cadre législatif protecteur et intelligent.
Simulateur de Quotient Familial
Estimez votre indice social en quelques secondes pour mieux comprendre vos droits aux aides de la CAF.
Le cumul de vos revenus nets avant abattements.
APL, allocations familiales, etc.
Saisissez vos données pour voir le résultat
Ce que cela signifie :
L’interprétation de votre résultat s’affichera ici.
| Situation Familiale | Nombre de Parts Fiscales | Impact sur l'Impôt (Tendance) |
|---|---|---|
| Célibataire / Divorcé sans enfant | 1 part | Pleine application du barème |
| Couple marié ou PACSÉ sans enfant | 2 parts | Réduction par division du revenu |
| Parent isolé avec 1 enfant | 1,5 part | Soutien à la monoparentalité |
| Couple avec 2 enfants | 3 parts | Allégement significatif |
| Couple avec 3 enfants | 4 parts | Avantage majeur pour famille nombreuse |
L'importance cruciale de la mise à jour des données en 2026
Nous vivons dans un monde en mouvement perpétuel, et votre situation personnelle ne fait pas exception. En 2026, la réactivité face aux changements de vie est devenue le pilier d'une gestion saine de ses allocations familiales et de sa fiscalité. Une naissance, une séparation, un départ à la retraite ou même une simple augmentation de salaire peuvent modifier radicalement votre quotient familial. Ne pas déclarer ces changements en temps utile, c'est s'exposer à deux risques majeurs : percevoir des aides indues qu'il faudra rembourser plus tard, créant un stress financier évitable, ou passer à côté de droits légitimes qui pourraient soulager votre budget. La transparence avec les organismes comme la CAF et l'administration fiscale est un acte de responsabilité qui sécurise votre avenir financier.
Prenons le cas d'une transition vers la retraite. Les revenus diminuent souvent, mais la structure familiale reste la même. Si vous ne mettez pas à jour vos informations, votre quotient pourrait rester artificiellement haut, vous privant d'aides à domicile ou de réductions sur certains services locaux. À l'inverse, un jeune travailleur qui quitte le nid familial doit être déclaré, car il ne fait plus partie du foyer fiscal de ses parents. Pour bien anticiper ces étapes, il est judicieux de surveiller les seuils de revenus pour les impôts 2026, car ils servent de base de référence pour de nombreux calculs. Être proactif, c'est s'assurer que chaque euro versé par la solidarité nationale est utilisé à bon escient, au moment précis où vous en avez le plus besoin. C'est une démarche d'intégrité qui renforce la confiance entre le citoyen et les institutions.
L'aspect inspirant de cette rigueur administrative est la tranquillité d'esprit qu'elle procure. Imaginez la satisfaction de savoir que votre budget est parfaitement aligné avec votre réalité. En 2026, les outils numériques permettent de faire ces déclarations en quelques clics. Plus besoin de formulaires papier interminables ; un simple passage sur l'application de la CAF ou sur le site des impôts suffit à réajuster vos droits. Cette agilité administrative est un luxe moderne qu'il faut exploiter. Elle permet de transformer l'administration, autrefois perçue comme un obstacle, en un partenaire de vie réactif. En tant que conseiller financier, je vois trop souvent des familles s'inquiéter de dettes envers la CAF qui auraient pu être évitées par une simple mise à jour trimestrielle. La maîtrise de l'information est le premier pas vers la liberté financière.
Enfin, il ne faut pas oublier les situations exceptionnelles qui peuvent booster votre nombre de parts. Une invalidité reconnue, même partielle, ou le statut de combattant pour les plus anciens, ouvrent droit à des demi-parts supplémentaires. Ces spécificités sont des hommages de la nation à ceux qui ont des besoins accrus ou qui ont servi le pays. Elles doivent être revendiquées avec fierté. Chaque ajustement de votre dossier est une pierre ajoutée à l'édifice de votre protection sociale. En restant attentif aux détails et en traitant vos démarches avec le sérieux d'un gestionnaire de fonds, vous maximisez votre potentiel de vie. Le quotient familial n'est pas une fatalité, c'est une variable que vous pouvez et devez influencer par la justesse de vos déclarations, pour que 2026 soit une année de sérénité et de prospérité partagée.
Stratégies d'optimisation pour les familles en transition
Les périodes de transition, comme un divorce ou une garde alternée, sont des moments de vérité pour le quotient familial. La manière dont les enfants sont déclarés peut changer radicalement la donne pour les deux parents. Dans une garde alternée, par exemple, le nombre de parts est généralement partagé, ce qui offre un avantage fiscal équilibré. Cependant, il existe des subtilités selon les revenus de chacun et les accords passés devant le juge. Une communication fluide entre les ex-conjoints, bien que parfois difficile, est essentielle pour éviter les doublons ou les oublis qui pourraient alerter les services fiscaux. L'objectif est de préserver au maximum les ressources destinées aux enfants, car ce sont eux les premiers bénéficiaires de cette solidarité. Une stratégie bien menée permet de maintenir un cadre de vie stable pour la progéniture, malgré les turbulences familiales.
Pour les travailleurs indépendants ou ceux dont les revenus sont fluctuants, la vigilance doit être encore plus grande. Les régularisations annuelles peuvent être brutales si le revenu imposable réel s'écarte trop des prévisions. En 2026, il est conseillé de mettre de côté une réserve de précaution basée sur une estimation prudente de ses futurs impôts. L'utilisation de simulateurs en ligne, de plus en plus performants, permet d'ajuster son train de vie au mois le mois. En intégrant le quotient familial dans ses prévisions de trésorerie, on transforme une contrainte en un indicateur de performance budgétaire. C'est cette vision dynamique qui sépare ceux qui subissent leur fiscalité de ceux qui la pilotent avec succès, créant ainsi un environnement propice à l'investissement et à la réalisation de projets personnels ambitieux.
L'impact du quotient familial sur l'accès aux loisirs et à la culture
L'un des aspects les plus nobles du quotient familial réside dans son pouvoir d'ouvrir les portes de l'imaginaire et de la détente. Pour beaucoup, les vacances ou les activités culturelles sont les premières victimes d'un budget serré. C'est là qu'interviennent les aides sociales modulées par le quotient. En abaissant le coût d'accès aux musées, aux théâtres et aux colonies de vacances, l'État et les communes investissent dans le capital culturel de la nation. Ce n'est pas seulement une question d'argent, c'est une question de dignité. Chaque enfant a le droit de découvrir le monde, d'apprendre un instrument de musique ou de pratiquer un sport, quel que soit le niveau de revenus de ses parents. Le quotient familial est le garant de cette promesse républicaine, transformant l'égalité des droits en une égalité des chances concrète.
Les chèques vacances, les bons loisirs et les tarifs réduits dans les transports publics sont autant de déclinaisons de ce principe. En 2026, de nombreuses régions ont renforcé ces dispositifs pour soutenir le tourisme local et la consommation culturelle. Pour une famille, connaître son quotient permet d'anticiper ces réductions et de planifier des moments de qualité qui seraient autrement inaccessibles. Il est inspirant de voir comment un simple calcul peut se traduire par un sourire sur le visage d'un enfant découvrant la mer pour la première fois ou s'initiant à la peinture dans un atelier municipal. Ce sont ces moments qui forgent une vie et construisent la cohésion sociale de demain. Le quotient familial est ainsi le mécène discret de vos plus beaux souvenirs de famille, rendant le beau et le grand accessibles à tous.
Il est également intéressant de noter que le secteur privé commence à s'inspirer de cette logique. Certaines entreprises de services proposent désormais des tarifs "sociaux" basés sur l'attestation de la CAF. Cela montre que la notion de quotient familial dépasse le cadre strictement public pour devenir une norme de responsabilité sociétale. Pour le consommateur, c'est une aubaine. En étant fier de sa situation et en utilisant les outils à sa disposition, on peut considérablement réduire ses charges fixes. Pour ceux qui s'interrogent sur les modalités de ces aides, une lecture sur les chèques vacances et aides CAF est fort utile. Naviguer dans ce réseau d'opportunités demande de la méthode, mais les bénéfices en termes de qualité de vie sont inestimables. C'est une invitation à explorer toutes les facettes de la solidarité pour enrichir son existence quotidienne.
En conclusion de cette réflexion sur les loisirs, le quotient familial doit être vu comme un passeport pour l'épanouissement. Il encourage les familles à sortir de leur zone de confort, à explorer de nouveaux horizons et à renforcer les liens intergénérationnels. Dans un monde de plus en plus numérique, ces expériences physiques et culturelles sont essentielles. En tant que conseiller, je rappelle souvent que la richesse ne se mesure pas seulement au solde d'un compte bancaire, mais à la diversité des expériences vécues. Grâce au quotient familial, la France offre à ses citoyens un outil unique pour concilier rigueur budgétaire et richesse humaine. C'est une véritable chance qu'il faut savoir saisir, en restant informé et en gérant ses droits avec la même passion que ses investissements financiers les plus prometteurs.
Pour maximiser les bénéfices de votre situation, voici quelques points clés à surveiller :
- Vérifiez la cohérence entre vos revenus déclarés aux impôts et ceux enregistrés par la CAF.
- Signalez tout changement de composition du foyer (naissance, départ d'un enfant majeur) dans les 15 jours.
- Utilisez les simulateurs officiels pour anticiper l'impact d'une hausse de revenus sur vos aides sociales.
- Conservez toujours vos attestations de quotient familial, car elles sont souvent demandées pour les inscriptions scolaires et sportives.
- En cas de doute, n'hésitez pas à prendre rendez-vous avec un conseiller pour une lecture personnalisée de vos droits.
Le quotient familial comme levier de planification financière à long terme
Au-delà des bénéfices immédiats, le quotient familial est un outil précieux pour la planification financière à long terme. Dans ma pratique de conseiller, j'insiste sur le fait que la fiscalité ne doit jamais être vue de manière isolée. Elle fait partie d'un tout qui inclut votre épargne, vos projets immobiliers et votre préparation à la retraite. Comprendre comment vos futurs changements de vie impacteront votre nombre de parts vous permet de prendre des décisions éclairées aujourd'hui. Par exemple, l'arrivée d'un troisième enfant n'est pas seulement un événement joyeux, c'est aussi un basculement fiscal qui peut libérer une capacité d'autofinancement pour un nouvel investissement immobilier. Anticiper ces mouvements, c'est transformer l'aléa de la vie en une opportunité de croissance patrimoniale structurée.
En 2026, la fiscalité est plus que jamais un jeu d'échecs où chaque pièce a son importance. Le quotient familial est votre reine, la pièce la plus polyvalente de votre échiquier financier. Il vous permet de protéger vos revenus contre les tranches supérieures de l'impôt tout en maximisant votre éligibilité aux dispositifs d'aide à l'investissement. Par exemple, certains dispositifs de défiscalisation sont plus ou moins attractifs selon votre quotient. Un foyer avec beaucoup de parts aura peut-être moins besoin de réduction d'impôt "artificielle" et pourra se concentrer sur le rendement brut de ses placements. À l'inverse, un couple avec peu de parts devra être plus agressif dans sa recherche d'optimisation. Cette vision stratégique est ce qui permet de bâtir une indépendance financière solide et durable, capable de résister aux cycles économiques.
Il est également crucial de songer à la transmission. Le quotient familial influe indirectement sur la capacité d'un foyer à épargner pour les générations futures. En réduisant la pression fiscale immédiate, il permet d'alimenter des contrats d'assurance-vie ou des livrets d'épargne qui profiteront aux enfants plus tard. C'est un cercle vertueux : la solidarité d'aujourd'hui prépare l'autonomie de demain. Pour ceux qui s'approchent de la fin de leur carrière, comprendre l'évolution de leur fiscalité est primordial. Je recommande souvent de consulter les articles sur l'assurance retraite et les impôts 2026 pour ajuster ses prélèvements. La transition entre vie active et retraite est un moment charnière où le quotient familial se redéfinit, souvent avec la fin du rattachement des enfants, nécessitant une réorganisation complète du portefeuille d'actifs.
Finalement, le quotient familial incarne une philosophie de vie où l'individu et sa famille sont au centre du système économique. Il nous rappelle que derrière chaque chiffre, il y a des aspirations, des rêves et des besoins réels. En maîtrisant ce concept, vous ne faites pas que remplir une déclaration de revenus ; vous dessinez la trajectoire de votre existence. Vous apprenez à jongler avec les règles pour mieux servir vos objectifs personnels. C'est cette maîtrise qui apporte la sérénité. Dans un monde complexe, la connaissance est le bouclier le plus efficace. Le quotient familial, avec toutes ses nuances, est votre meilleur allié pour transformer les défis administratifs en succès financiers éclatants. Soyez fiers de comprendre ces mécanismes, car ils sont les fondations sur lesquelles repose votre liberté de demain.
0 commentaires