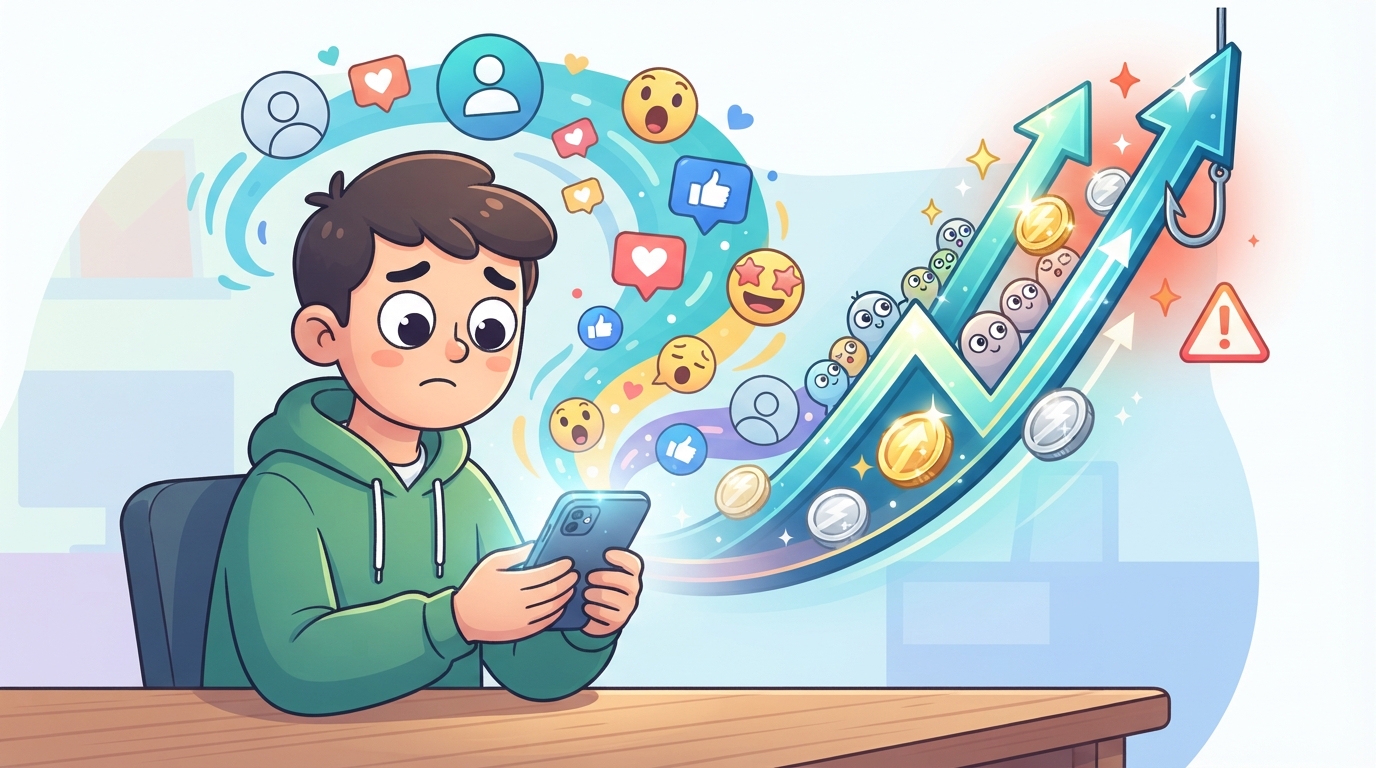
Naviguer dans l’univers de la finance aujourd’hui ressemble parfois à un jeu d’équilibriste où chaque publication en ligne peut tout faire basculer. Entre les conseils partagés par des passionnés et les tendances qui enflamment la toile, la frontière entre opportunité en or et illusion devient de plus en plus mince. Les plateformes numériques redéfinissent totalement notre rapport à la Bourse, transformant des analyses complexes en contenus viraux consommés en quelques secondes par un public toujours plus jeune. Cette accessibilité inédite s’accompagne pourtant de dynamiques redoutables qu’il convient d’analyser avec lucidité pour préserver son épargne.
Derrière les écrans, la facilité d’accès aux marchés via les applications mobiles a provoqué une véritable révolution sociologique. Les particuliers s’impliquent massivement, guidés par des influenceurs qui simplifient à l’extrême des notions parfois périlleuses. Cette familiarité apparente avec l’investissement cache une réalité plus nuancée, où la rapidité de l’information le dispute souvent à la rigueur financière. Pour approfondir ces mutations profondes, il est possible de consulter une analyse détaillée sur les pièges tendus en ligne qui met en lumière la vulnérabilité des nouveaux acteurs face aux sirènes du web.
Les mécanismes psychologiques de l’influence numérique sur les marchés
Le succès fulgurant de certains contenus boursiers repose avant tout sur une orchestration minutieuse de la psychologie des investisseurs. Les algorithmes valorisent l’émotion, le sensationnel et l’urgence, poussant naturellement les utilisateurs à réagir sans prendre le temps de la réflexion. Lorsqu’un titre devient viral, c’est toute une vague d’achats impulsifs qui se déclenche, portée par le désir légitime mais risqué de faire fructifier son capital rapidement.
Ce phénomène s’observe particulièrement à travers l’effet de meute, où la foule se rue sur une valeur simplement parce que tout le monde en parle sur son fil d’actualité. Les plateformes créent une illusion de consensus permanent qui étouffe l’esprit critique et donne l’impression fausse qu’il ne faut surtout pas rater le train en marche. Pour comprendre comment ces dynamiques collectives impactent directement la stabilité des portefeuilles, l’examen des comportements récents offre des clés indispensables, notamment à travers cette étude sur les actions favorites des moins de 35 ans.
Quand la quête de rentabilité vire au piège psychologique
Les promesses de gains affichées sur les réseaux sociaux exploitent habilement le besoin de sécurité financière et d’émancipation de toute une génération. Des captures d’écran de portefeuilles flamboyants circulent quotidiennement, suggérant qu’un enrichissement rapide est à la portée de n’importe quel clic. Cette mise en scène permanente de la réussite crée un biais cognitif redoutable, faisant oublier que la prise de risque est proportionnelle aux rendements espérés.
Face à cette pression constante, les particuliers oublient souvent les bases fondamentales de la gestion de patrimoine. La tentation de suivre des recommandations anonymes supplante la diversification et la prudence, exposant les épargnants à des déconvenues sévères. Il devient alors primordial de structurer sa démarche en s’appuyant sur des repères solides et des outils de suivi budgétaire rigoureux pour ne pas céder aux sirènes de la spéculation aveugle.
Identifier et contrer les menaces liées à la viralité financière
Le revers de la médaille de cette démocratisation boursière réside dans l’exposition accrue à la désinformation et aux tactiques de communication trompeuses. Certains créateurs autoproclamés n’hésitent pas à orchestrer de véritables campagnes de manipulation des marchés pour gonfler artificiellement la valeur d’actifs peu liquides, avant de revendre leurs positions au détriment des suiveurs crédules.
Les autorités de régulation alertent régulièrement sur ces dérives qui s’apparentent parfois à de véritables arnaques financières déguisées en conseils bienveillants. Pour aider chacun à faire le tri entre informations légitimes et pièges numériques, voici un récapitulatif des signaux d’alerte à surveiller :
- La promesse de rendements garantis et exceptionnels à très court terme.
- L’incitation pressante à acheter immédiatement un actif sous prétexte d’une opportunité unique.
- L’absence totale de mentions sur les risques de perte en capital dans les publications.
- Le recours massif à des techniques de vente agressive par des profils aux identités floues.
La vigilance reste donc le meilleur bouclier face à ces nouvelles formes de criminalité en ligne qui profitent de la crédulité et de l’enthousiasme des néophytes. Apprendre à décoder les messages publicitaires cachés derrière des formats ludiques est désormais une compétence essentielle pour tout citoyen soucieux de protéger son épargne.
Comparatif des comportements d’investissement selon les canaux d’information
Pour mesurer l’impact réel de ces mutations sur les habitudes des épargnants, il est instructif de comparer les sources traditionnelles et les nouveaux canaux numériques. Le tableau ci-dessous résume les principales différences de perception et de risque observées sur le marché :
| Canal d’information | Vitesse de propagation | Niveau de risque perçu | Profil dominant |
|---|---|---|---|
| Conseiller bancaire traditionnel | Faible à modérée | Faible | Investisseur expérimenté / Senior |
| Réseaux sociaux et plateformes | Instantanée | Élevé (souvent sous-estimé) | Jeune actif / Néocourtiers |
| Presse économique spécialisée | Quotidienne | Modéré | Épargnant averti |
Cette radiographie des pratiques montre à quel point l’éducation financière doit s’adapter aux nouveaux usages numériques. Comprendre que la viralité d’une information ne garantit en rien sa véracité permet de aborder les marchés avec le recul nécessaire. En cultivant la patience et l’analyse critique, chaque épargnant peut transformer ces nouveaux outils en véritables alliés pour bâtir un avenir serein.
0 commentaires