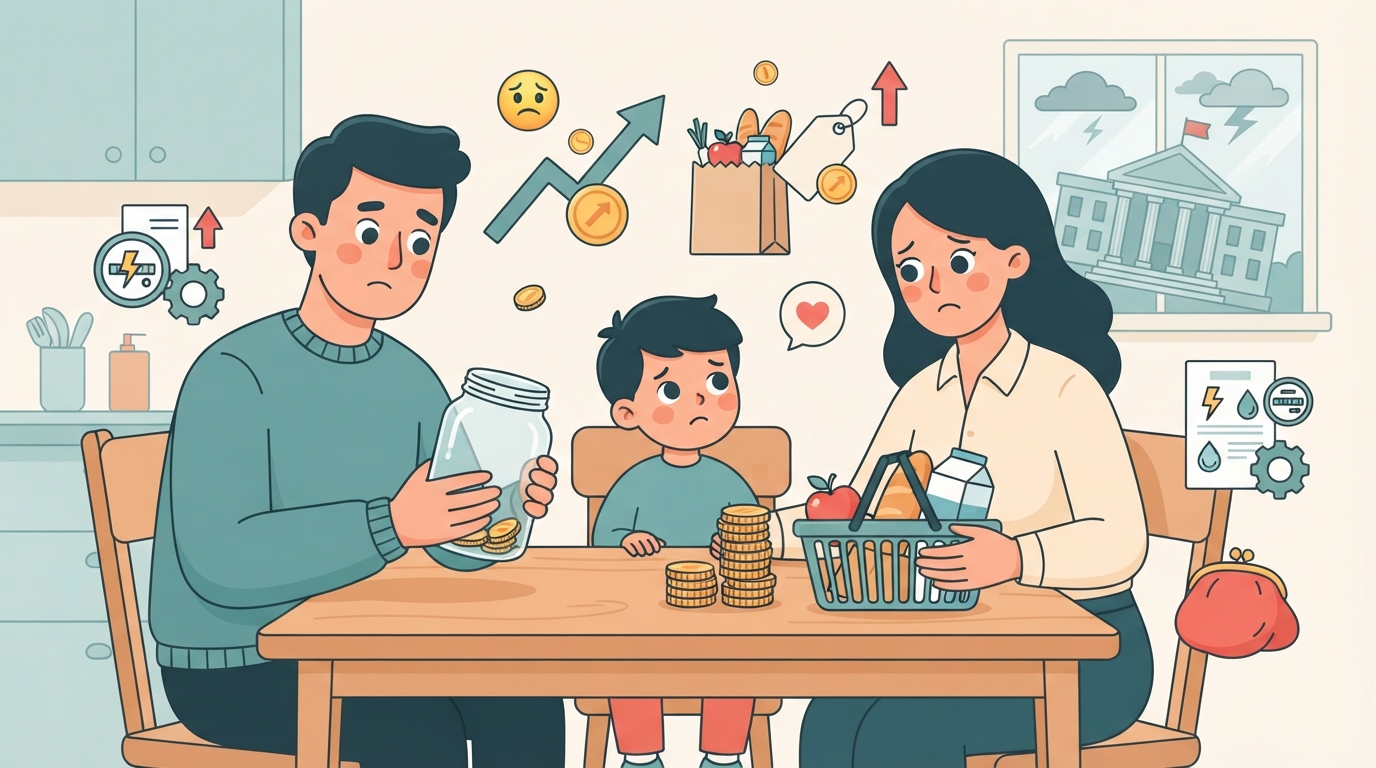
L’année 2026 s’ouvre sous le signe d’une profonde inquiétude pour le patrimoine des Français, pris en étau entre la flambée continue des prix et un climat sociopolitique particulièrement agité. Alors que la hausse des tarifs de l’énergie et des produits du quotidien asphyxie le budget familial, l’incertitude économique pousse les citoyens à adopter une posture de repli. Cette situation inédite met en lumière une fragilité financière généralisée, touchant bien au-delà des foyers les plus modestes. Selon un récent baromètre, une large majorité de la population exprime un pessimisme marqué quant à l’avenir de ses avoirs, révélant à quel point l’épargne subit de plein fouet les soubresauts de la conjoncture actuelle.
Le moral des portefeuilles est au plus bas, nourri par une crise politique qui paralyse les réformes et sème le doute dans l’esprit des épargnants. Face à la dégradation du pouvoir d’achat, la capacité à mettre de l’argent de côté s’effondre, transformant la constitution d’une réserve de sécurité en véritable parcours du combattant. Pour traverser cette zone de turbulences, il devient urgent de repenser sa gestion financière et de s’adapter aux nouvelles réalités du coût de la vie.
Comprendre l’impact de l’inflation sur le budget familial
L’inflation ne grignote pas seulement les revenus immédiats ; elle paralyse la capacité des foyers à se projeter sereinement dans l’avenir. Quand le remplissage du réservoir de carburant et le paiement des factures de gaz absorbent une part démesurée des entrées d’argent, la notion même de mise en réserve s’étiole. Cette tension permanente sur les finances du quotidien conduit à des arbitrages douloureux, où chaque dépense superflue est impitoyablement éliminée pour préserver l’équilibre du foyer.
La baisse du pouvoir d’achat se lit désormais à travers des chiffres éloquents qui témoignent d’un essoufflement généralisé. Pour compenser la perte de valeur de leur monnaie, beaucoup de particuliers réduisent drastiquement leurs loisirs, leurs sorties et même certains achats de première nécessité. Cette situation n’épargne plus les classes moyennes, autrefois capables d’absorber les chocs conjoncturels sans puiser dans leurs réserves.
Les nouveaux chiffres alarmants de l’épargne en 2026
Les dernières enquêtes d’opinion révèlent un net recul des volumes mis de côté chaque mois par les ménages, illustrant une anxiété palpable face au lendemain. Près d’un quart des citoyens ne parviendront bientôt plus à virer le moindre euro vers leurs livrets, signalant une rupture nette avec les habitudes des années précédentes. Ce phénomène s’accompagne d’une contraction drastique des montants réguliers alloués aux placements sécurisés, autrefois considérés comme sacrés.
Pour mieux cerner cette mutation des comportements financiers, l’analyse comparative des pratiques de mise en réserve met en lumière les arbitrages opérés par les particuliers :
- Une augmentation sensible des foyers ne parvenant plus à alimenter leurs comptes de réserve mensuelle.
- Une diminution marquée des versements importants de cinq cents euros, remplacés par des bas de laine plus modestes.
- Un report massif vers les livrets d’épargne réglementée à capital garanti au détriment des actions risquées.
- Une recherche accrue de conseils pratiques pour optimiser chaque centime dépensé au quotidien.
Stratégies concrètes pour contrer la fragilité financière
Redresser la barre exige de revoir méthodiquement l’organisation de ses dépenses et de traquer le moindre centime gaspillé au fil des semaines. Adopter de bons réflexes d’organisation permet souvent de dégager une marge de manœuvre inespérée, indispensable pour reconstituer un matelas de sécurité. Pour approfondir cette démarche, il est possible de consulter des pistes utiles via cette analyse détaillée des négociations budgétaires qui aide à anticiper les évolutions tarifaires.
Face à ce climat d’incertitude économique, la diversification des supports d’investissement devient une nécessité absolue pour protéger son capital contre la dépréciation monétaire. Les épargnants avisés se tournent vers des solutions plus résilientes, capables d’offrir un rendement réel malgré la morosité ambiante. D’autres ressources pertinentes permettent d’explorer les alternatives entre livrets réglementés et contrats d’assurance-vie pour sécuriser durablement ses avoirs.
Tableau comparatif des solutions pour préserver son pouvoir d’achat
Pour guider au mieux les choix des citoyens en quête de stabilité, un aperçu synthétique des options disponibles permet de visualiser rapidement les avantages de chaque dispositif financier actuel.
| Type de placement | Niveau de risque | Disponibilité des fonds | Rendement estimé |
|---|---|---|---|
| Livret réglementé | Nul | Immédiate | Modéré mais garanti |
| Assurance-vie en euros | Très faible | Sous quelques jours | Stable |
| Fonds en actions | Élevé | Variable | Potentiellement haut |
En somme, naviguer dans le paysage économique actuel demande de la méthode, de la flexibilité et une attention de tous les instants face aux soubresauts de la conjoncture. Cultiver de bonnes habitudes de gestion reste la meilleure arme pour transformer l’inquiétude en opportunité d’optimisation durable.
0 commentaires