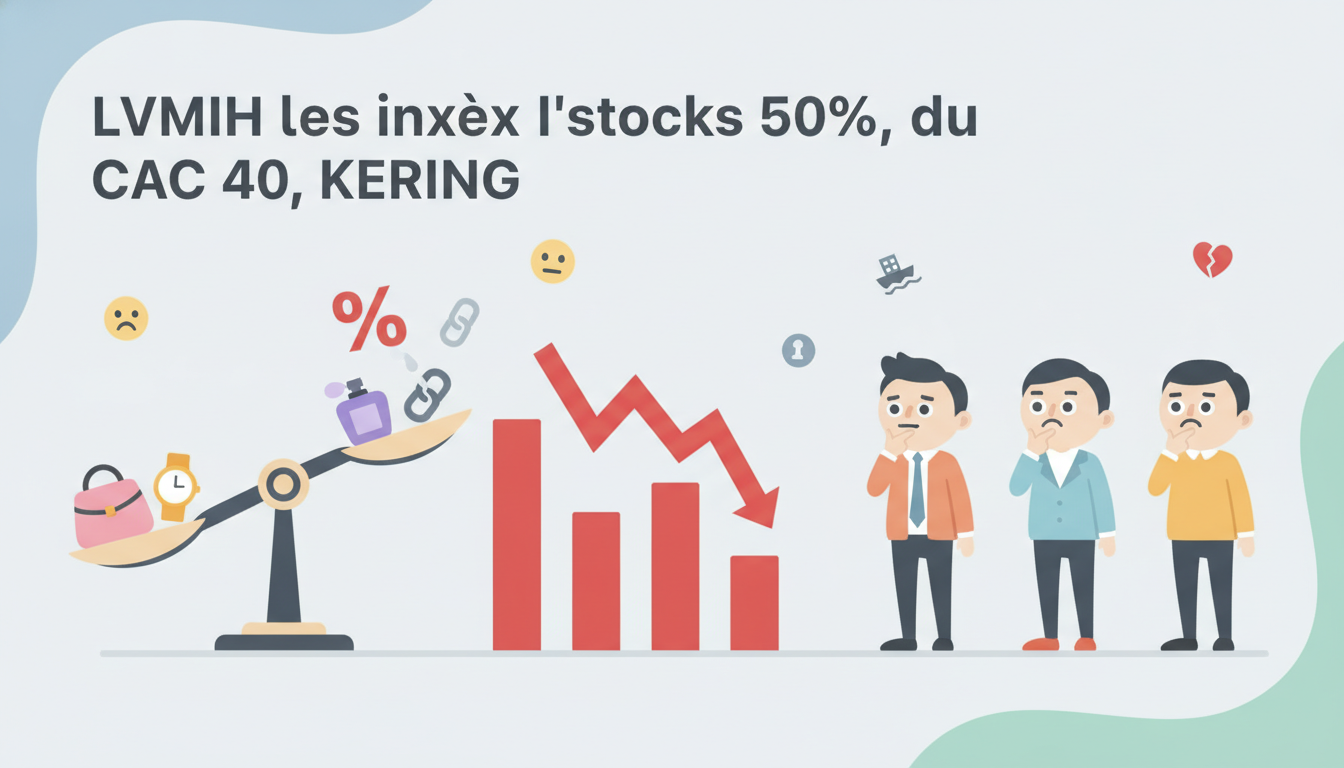
Le paysage financier français traverse une période de mutation sans précédent, marquée par une secousse tellurique au sein de son indice de référence, le CAC 40. Les fleurons de l’élégance et du savoir-faire, autrefois perçus comme des remparts d’acier contre les cycles économiques, voient aujourd’hui leurs valorisations s’ajuster brutalement. Cette correction, loin d’être un simple épiphénomène passager, interroge la structure même du secteur du luxe et sa capacité à se réinventer dans un monde où les paradigmes de consommation évoluent à une vitesse fulgurante. Pour les investisseurs, cette situation inédite offre un mélange complexe de défis tactiques et d’opportunités stratégiques majeures, alors que les géants tricolores font face à une épreuve de vérité sur les marchés mondiaux.
En bref :
- Une chute historique de plus de 50% pour LVMH et Hermès, et jusqu’à 75% pour Kering.
- Un basculement de la demande mondiale : l’Amérique du Nord devient le moteur principal face à une Chine en retrait.
- Des fondamentaux qui restent solides grâce à un pouvoir de fixation des prix unique au monde.
- Des valorisations boursières qui retrouvent des niveaux attractifs pour les stratégies de long terme.
- Une incertitude politique en France qui accentue la volatilité du marché financier à l’approche de 2027.
Analyse de la correction historique des fleurons du CAC 40
Le marché financier parisien a vécu une onde de choc majeure. Les titres les plus emblématiques de la cote, ceux qui ont porté l’indice vers des sommets durant la dernière décennie, subissent un repli d’une rare intensité. La baisse observée sur LVMH, Hermès et Kering ne ressemble à aucune autre correction de l’histoire récente. On assiste à une réévaluation profonde de la prime de risque accordée à ces entreprises. Si l’on regarde les chiffres bruts, le recul de près de 50% par rapport aux plus-hauts historiques marque la fin d’une ère d’insouciance boursière. Cette dynamique baissière s’explique par un faisceau de facteurs convergents, mêlant ralentissement macroéconomique et essoufflement d’un modèle de croissance qui semblait pourtant infini.
Prenons l’exemple d’un portefeuille diversifié en 2024 qui aurait misé massivement sur ces valeurs. Aujourd’hui, en 2026, la réalité est celle d’un ajustement nécessaire. Les investisseurs ont longtemps cru que le luxe était décorrélé des cycles économiques classiques. Or, l’année en cours nous prouve que même l’excellence a ses limites face à une inflation persistante et des taux d’intérêt qui, bien que stabilisés par la BCE, continuent de peser sur les décisions d’allocation d’actifs. La BCE et les pressions sur la bourse ont créé un environnement où chaque erreur stratégique se paie au prix fort sur le cours de l’action. Pour Kering, la situation est encore plus délicate avec une chute atteignant les 75%, illustrant les difficultés spécifiques de certaines maisons à opérer une transition créative réussie dans un climat de méfiance généralisée.
Il est fascinant d’observer comment la perception du risque a basculé. Hier, ces actions étaient considérées comme des substituts aux obligations, offrant croissance et sécurité. Aujourd’hui, elles sont le terrain d’une volatilité accrue. Pourtant, cette purge permet de nettoyer les excès du passé. Les multiples de valorisation, qui atteignaient des sommets irrationnels, reviennent sur des moyennes de long terme beaucoup plus saines. C’est un retour à la raison qui, bien que douloureux pour les portefeuilles à court terme, pose les bases d’une reconstruction plus solide. L’investisseur avisé doit voir au-delà du rouge sur ses écrans pour comprendre la mutation opérationnelle qui s’opère dans les coulisses de ces conglomérats.
| Entreprise | Baisse depuis le plus-haut (%) | Impact sur le CAC 40 | Sentiment de marché |
|---|---|---|---|
| LVMH | -48% | Très Élevé | Prudence opportuniste |
| Hermès | -45% | Élevé | Résilience défensive |
| Kering | -75% | Modéré | Restructuration nécessaire |
Cette érosion de la capitalisation boursière globale du secteur a des conséquences directes sur la performance du CAC 40, dont ces trois acteurs constituent les piliers. La question n’est plus de savoir si la baisse va s’arrêter, mais comment ces entreprises vont utiliser ce moment pour réaffirmer leur suprématie. L’histoire nous a montré que le luxe ressort souvent plus fort des crises, en resserrant ses liens avec sa clientèle la plus fidèle et en élaguant les segments les moins rentables. C’est une véritable leçon de gestion financière en temps réel que nous offrent ces géants, nous rappelant que la patience est la vertu cardinale du conseiller financier.
La psychologie des investisseurs face au krach du luxe
Le comportement des opérateurs de marché a radicalement changé. Pendant des années, l’adage était « acheter le creux » sur le luxe. Cette stratégie a fonctionné systématiquement jusqu’à ce que les variables fondamentales changent. Aujourd’hui, la psychologie dominante est celle de l’observation. Les investisseurs attendent des signaux concrets de reprise de la consommation, notamment en provenance d’Asie, avant de se repositionner. Cette attente crée un plancher de valorisation qui semble s’être stabilisé durant ce trimestre. Le secteur du luxe doit désormais prouver qu’il peut croître sans le moteur de la croissance chinoise à deux chiffres, un défi qui exige une agilité nouvelle.
En tant qu’observateur du marché financier, on remarque que la distinction entre les marques devient cruciale. Hermès, grâce à son modèle basé sur la rareté et l’exclusivité extrême, conserve une aura de protection que Kering a temporairement perdue. Cette divergence de trajectoire au sein même d’un secteur en crise montre que la qualité intrinsèque des actifs et la gestion de l’image de marque sont les ultimes remparts. Le secteur du luxe n’est pas un bloc monolithique, et l’avenir appartient à ceux qui sauront maintenir une désirabilité intacte malgré la tempête boursière. Les actions LVMH, Hermès et Kering chutent mais les actifs sous-jacents — les marques elles-mêmes — n’ont rien perdu de leur superbe historique.
Les nouveaux moteurs de croissance face à l’essoufflement des marchés traditionnels
La géographie du luxe se redessine sous nos yeux. Si la Chine a longtemps été l’eldorado incontesté, l’année 2026 confirme un essoufflement structurel de la demande dans cette région. Les classes moyennes chinoises, touchées par une crise immobilière persistante et un environnement économique durci, réduisent leurs dépenses ostentatoires. Même les consommateurs les plus fortunés adoptent un comportement plus discret, privilégiant parfois des investissements alternatifs à la consommation de biens de luxe immédiats. Ce constat oblige les états-majors de LVMH et de ses concurrents à chercher des relais de croissance ailleurs, et c’est vers l’Amérique du Nord que tous les regards se tournent désormais.
L’économie américaine fait preuve d’une résilience remarquable. Portée par une demande soutenue, notamment chez les jeunes générations (Gen Z et Millennials), l’Amérique du Nord s’impose comme le principal moteur de la croissance pour le secteur du luxe. Ces consommateurs voient dans les produits de luxe non seulement un statut social, mais aussi une forme de valeur refuge et de plaisir durable. Cette bascule géographique a des implications majeures sur les stratégies marketing et de distribution. Les marques investissent massivement dans les grandes métropoles américaines, de New York à Los Angeles, tout en explorant des marchés secondaires dynamiques comme Austin ou Miami. L’avenir du luxe français passe désormais par une conquête renouvelée de l’Ouest.
L’Europe, quant à elle, reste dans une phase d’atonie. Le recul des dépenses des touristes internationaux est un coup dur pour les flagships parisiens ou milanais. Les tensions géopolitiques au Moyen-Orient ont drastiquement réduit la fréquentation des visiteurs en provenance de cette région, connus pour leur panier moyen très élevé. De plus, l’inflation domestique en zone euro a érodé le pouvoir d’achat des classes moyennes locales, qui constituaient la base des ventes de « petit luxe ». Dans ce contexte, la capacité des marques à attirer une clientèle ultra-VIP devient le facteur clé de succès. On observe une montée en puissance des salons privés et des expériences ultra-exclusives, visant à sanctuariser le chiffre d’affaires généré par le sommet de la pyramide sociale.
Pour illustrer cette mutation, considérons le cas d’une maison de haute couture qui, au lieu de multiplier les ouvertures de boutiques physiques en Chine, choisit de lancer une application de vente ultra-personnalisée pour ses clients américains, intégrant de l’intelligence artificielle pour suggérer des pièces uniques. Cette transition numérique, couplée à une présence physique ciblée, permet de maintenir les marges tout en réduisant les coûts fixes liés à un réseau de distribution trop étendu dans des zones incertaines. Le secteur du luxe est en train de passer d’une logique de volume à une logique de valeur pure, où chaque transaction compte davantage que la masse globale des ventes.
Le marché financier commence à intégrer ces nouvelles données. Si la croissance globale semble stagner autour de 1 443 milliards d’euros, la rentabilité pourrait s’améliorer pour ceux qui réussiront cette transition vers l’efficacité. La chute de la bourse de Paris reflète l’incertitude de cette transition, mais elle cache aussi la préparation du prochain cycle de croissance. Les investisseurs qui comprennent que le centre de gravité se déplace vers l’Atlantique ont une longueur d’avance sur ceux qui attendent désespérément un retour à l’âge d’or chinois.
L’impact des tensions géopolitiques sur les flux commerciaux
La géopolitique est devenue un facteur de risque de premier plan pour les entreprises du CAC 40. Les menaces de droits de douane, les sanctions croisées et l’instabilité régionale compliquent les chaînes logistiques et augmentent les coûts opérationnels. Pour le luxe, dont la production est majoritairement européenne mais la consommation mondiale, ces barrières sont des obstacles à la fluidité des ventes. Les entreprises doivent faire preuve d’une diplomatie d’entreprise exemplaire pour naviguer dans ces eaux troubles. LVMH et Hermès ont d’ailleurs renforcé leurs équipes de conformité et de relations internationales pour anticiper ces chocs.
Malgré ces freins, le prestige français reste un atout diplomatique puissant. Le luxe est un « soft power » qui dépasse les frontières et les conflits. Même en période de tension, la désirabilité d’un sac Birkin ou d’une montre de luxe reste universelle. C’est cette force immatérielle qui garantit la pérennité du secteur. Le défi pour l’avenir est de protéger ce patrimoine tout en s’adaptant aux nouvelles contraintes douanières et environnementales qui deviennent de plus en plus prégnantes dans les accords commerciaux internationaux de 2026.
Analyse Comparative du Luxe
Focus sur les trajectoires post-crise de LVMH, Hermès et Kering à l’horizon 2026.
| Indicateur Clé | LVMH Moët Hennessy Louis Vuitton | HERMÈS International | KERING Gucci & Saint Laurent |
|---|
Contexte Marché (Live)
Chargement des données monétaires…
Stratégies de résilience et pouvoir de fixation des prix
Dans un environnement où les volumes de ventes tendent à plafonner, le véritable levier de croissance réside dans le pouvoir de fixation des prix (pricing power). C’est l’atout maître du secteur du luxe français. Contrairement à d’autres industries qui doivent se battre sur les coûts, des maisons comme Hermès ou certaines divisions de LVMH ont la capacité d’augmenter leurs tarifs sans subir de chute drastique de la demande. Cette élasticité inversée est le socle de leur solidité financière. En 2026, face à une inflation qui reste un sujet de préoccupation, ces entreprises ont continué d’ajuster leurs prix vers le haut, préservant ainsi leurs marges opérationnelles.
Cette stratégie ne peut toutefois fonctionner que si la perception de valeur par le client reste intacte. Pour cela, l’innovation et l’artisanat doivent être au cœur de l’offre. Le luxe ne vend pas un produit, il vend une émotion, un héritage et une promesse d’exclusivité. En période de crise boursière, le retour aux fondamentaux est impératif. On observe un regain d’intérêt pour le « Quiet Luxury » ou luxe discret, où l’absence de logos ostentatoires est compensée par une qualité de matière et de coupe irréprochable. Ce mouvement, porté par des marques comme Bottega Veneta ou certaines lignes de LVMH, répond à une quête de sens et de durabilité chez les consommateurs les plus raffinés.
Les conséquences de cette stratégie sont visibles dans les rapports financiers. Si le chiffre d’affaires global peut sembler stable, la profitabilité reste à des niveaux qui font pâlir d’envie le reste de l’économie. Cette résilience est ce qui finira par rassurer le marché financier. L’investisseur doit comprendre que le luxe est une course de fond, pas un sprint. La capacité à maintenir des marges élevées même en période de turbulences est la preuve ultime de la robustesse d’un modèle économique. Pour ceux qui s’interrogent sur l’opportunité d’acheter des actions des géants du luxe, c’est ce critère de pricing power qui doit guider la décision.
L’aspect opérationnel joue également un rôle crucial. Les barrières à l’entrée dans ce secteur sont devenues monumentales. Il faut des décennies, voire des siècles, pour construire la réputation d’une maison de luxe. Cette rareté des acteurs dominants crée un fossé protecteur (moat) qui empêche de nouveaux entrants de venir contester les parts de marché des leaders actuels. En 2026, cette protection est plus précieuse que jamais. Les grandes familles qui contrôlent ces groupes l’ont bien compris et privilégient une vision à très long terme, refusant de sacrifier l’image de marque pour des gains trimestriels éphémères. C’est cette sagesse de gestion qui assure l’avenir du luxe français.
Enfin, la résilience passe par une gestion rigoureuse de la rareté. En limitant volontairement la production de certains modèles iconiques, les marques entretiennent un marché secondaire florissant qui soutient la valeur du produit neuf. Posséder un sac de luxe devient un investissement comparable à l’achat d’œuvres d’art ou de métaux précieux. Cette « financiarisation » du luxe renforce le lien entre le consommateur et la marque, transformant chaque achat en une décision patrimoniale réfléchie. C’est un cercle vertueux qui, malgré les soubresauts du CAC 40, garantit une base de clientèle solide et fidèle.
La quête de la durabilité : un nouvel impératif stratégique
En 2026, la durabilité n’est plus une option mais une composante essentielle de la désirabilité. Les consommateurs exigent une transparence totale sur la provenance des cuirs, l’empreinte carbone des transports et les conditions de travail dans les ateliers. Les groupes du CAC 40 ont investi des milliards dans la transformation de leurs chaînes d’approvisionnement. Cette mutation écologique, bien que coûteuse à court terme, est un investissement pour le futur. Elle permet de s’aligner sur les valeurs des nouvelles générations d’acheteurs et de répondre aux régulations européennes de plus en plus strictes sur le reporting extra-financier.
Les rapports annuels de LVMH et Hermès mettent désormais en avant des indicateurs de performance environnementale aussi détaillés que leurs résultats financiers. Cette approche holistique de la performance est saluée par une nouvelle catégorie d’investisseurs institutionnels qui privilégient les critères ESG (Environnement, Social, Gouvernance). Le secteur du luxe se positionne ainsi comme un leader de la transition responsable, prouvant que l’excellence peut rimer avec respect de la planète. Cette mutation renforce la pérennité du secteur face aux défis climatiques majeurs de cette fin de décennie.
Valorisations boursières et opportunités pour les investisseurs
La question qui brûle les lèvres de tous les conseillers financiers est simple : est-ce le moment d’investir ? Avec des actions ayant perdu la moitié de leur valeur, le secteur semble être en « soldes ». Historiquement, les périodes de forte baisse sur des actifs de haute qualité ont toujours constitué des points d’entrée intéressants pour les stratégies de long terme. La contraction des multiples de valorisation (P/E ratio) rend ces titres beaucoup plus abordables. Pour LVMH, le ratio cours/bénéfice a retrouvé des niveaux qu’on n’avait pas vus depuis près de dix ans, offrant une marge de sécurité confortable pour l’investisseur patient.
Toutefois, la prudence reste de mise. Une action qui a baissé de 50% peut encore baisser si les fondamentaux se dégradent davantage. L’investisseur doit donc analyser la capacité de rebond de chaque groupe. Hermès, avec sa valorisation toujours supérieure à la moyenne du secteur, reflète sa position de leader incontesté de l’hyper-luxe. Kering, en revanche, offre un profil de risque plus élevé mais un potentiel de récupération plus important si son plan de relance pour Gucci porte ses fruits. La diversification au sein même du secteur est donc recommandée pour lisser les risques spécifiques à chaque maison de mode.
Il est également utile de regarder l’histoire récente des marchés. Les crises précédentes ont montré que le luxe est souvent le premier secteur à repartir une fois que la visibilité économique s’améliore. En 2026, nous sommes peut-être à l’aube de ce point d’inflexion. Les flux de trésorerie (cash-flow) de ces entreprises restent impressionnants, ce qui leur permet de maintenir des dividendes attractifs et de procéder à des rachats d’actions massifs, soutenant ainsi artificiellement le cours de bourse. Pour un investisseur en quête de rendement et de croissance, le secteur du luxe redevient une option crédible face à la volatilité d’autres secteurs comme la technologie ou l’automobile.
Le contexte politique français joue aussi un rôle dans ces valorisations. À l’approche de l’élection présidentielle de 2027, une certaine nervosité s’installe sur le CAC 40. Les investisseurs étrangers craignent des changements fiscaux ou réglementaires qui pourraient impacter les fleurons nationaux. Cette incertitude crée une décote de holding sur les actions françaises, qui pourrait se résorber une fois l’horizon politique clarifié. C’est dans ces moments de doute que les plus belles opportunités se construisent souvent. Comme le disait un célèbre investisseur, il faut « avoir peur quand les autres sont avides, et être avide quand les autres ont peur ».
Enfin, le rôle des conseillers financiers est de replacer ces mouvements dans une perspective historique. Le luxe est un secteur cyclique dans ses cours de bourse, mais structurellement croissant dans son activité réelle. Les fondamentaux de la création de richesse mondiale ne se sont pas évaporés ; ils se déplacent et se transforment. Les géants du CAC 40 disposent de la puissance financière nécessaire pour acquérir de nouvelles marques, innover technologiquement et conserver leur avance compétitive. L’avenir du secteur semble donc assuré pour ceux qui savent regarder au-delà du tumulte actuel des marchés.
L’importance du rendement et des dividendes
Dans un marché où la croissance des prix des actions est incertaine, le rendement par le dividende devient un critère essentiel. Les groupes de luxe français sont réputés pour leur politique de distribution généreuse et croissante. Même en 2026, malgré la baisse des cours, les dividendes n’ont pas été coupés, offrant ainsi une protection naturelle aux actionnaires. Ce revenu régulier est un atout majeur pour les investisseurs cherchant à se constituer une rente sur le long terme. C’est une marque de confiance de la part des dirigeants dans la pérennité de leur modèle économique.
La capacité de ces entreprises à générer du cash-flow libre, même dans un environnement difficile, assure la sécurité de ces paiements. Pour beaucoup d’investisseurs institutionnels, le luxe remplit désormais une fonction de « valeur de fond de portefeuille », apportant stabilité et visibilité. Cette dimension de rendement, souvent occultée par la volatilité des prix, est un argument de poids pour maintenir une exposition au secteur malgré la tempête. Le luxe reste une machine à cash qui, bien gérée, continue de récompenser ses fidèles actionnaires.
L’avenir du luxe français dans un monde multipolaire
Le secteur du luxe entame une nouvelle phase de son histoire. L’ère de la domination sans partage d’un seul marché est révolue. L’avenir appartient à une approche multipolaire, où la réussite dépend de la capacité à séduire des clientèles radicalement différentes à travers le globe. La France, avec ses siècles d’expertise, reste l’épicentre créatif de ce monde, mais ses entreprises doivent devenir plus locales que jamais. Cela signifie des collections capsules spécifiques pour chaque région, des ambassadeurs de marque diversifiés et une compréhension fine des codes culturels locaux qui évoluent sans cesse.
Les défis technologiques vont également redéfinir le secteur. L’intégration de la blockchain pour la traçabilité des produits, l’utilisation de la réalité augmentée pour les essayages virtuels et le développement de métavers haut de gamme sont autant de chantiers qui vont transformer l’expérience client. Les géants du CAC 40 sont en pointe sur ces sujets, investissant massivement dans des incubateurs de startups et des pôles d’innovation interne. Cette capacité à marier tradition et modernité est la clé pour rester pertinent auprès des nouvelles générations d’acheteurs qui ne voient pas de contradiction entre un sac fait main et un actif numérique unique.
Sur le plan boursier, la stabilisation semble proche. Une fois que le marché aura totalement digéré le ralentissement chinois et que les taux d’intérêt commenceront leur décrue, le secteur pourrait entamer un nouveau cycle haussier. La consolidation du marché financier mondial autour de valeurs de qualité jouera en faveur de LVMH, Hermès et Kering. Ces entreprises sont devenues « too big to fail » dans l’imaginaire collectif des investisseurs, mais aussi « too good to ignore » au vu de leurs performances opérationnelles. La correction actuelle pourrait bien être citée dans quelques années comme l’une des meilleures opportunités d’achat de la décennie.
La résilience du modèle français repose sur une alliance unique entre art et industrie. C’est cette « exception culturelle » appliquée au business qui permet de traverser les crises. Alors que d’autres secteurs sont menacés par la désintermédiation ou la commoditisation, le luxe reste un sanctuaire de valeur ajoutée. L’avenir nous dira si les ajustements stratégiques de 2026 ont été suffisants, mais les premiers signes de stabilisation opérationnelle incitent à un optimisme raisonné. Pour le conseiller financier, le message est clair : la tempête secoue les arbres, mais les racines du luxe français sont profondes et solides.
En conclusion de cette analyse, il apparaît que le secteur du luxe n’est pas en déclin, mais en pleine mue. La baisse massive des actions est une invitation à repenser notre rapport à l’investissement et à la valeur. En 2026, la France continue de faire rêver le monde, et ses entreprises de luxe en sont les ambassadeurs les plus performants. Les fluctuations du marché financier ne sont que des bruits de court terme face à la mélodie intemporelle de l’excellence française. Garder le cap, faire preuve de discernement et croire en la capacité de résilience de nos champions nationaux reste la stratégie la plus inspirante pour l’avenir.
Le rôle crucial de la transmission et de l’artisanat
La survie du luxe dépend de sa capacité à transmettre ses savoir-faire d’exception. Les écoles internes et les programmes d’apprentissage se multiplient pour assurer la relève des artisans. Dans un monde de plus en plus automatisé, le travail de la main humaine prend une valeur inestimable. C’est ce lien organique avec le passé qui garantit l’avenir. En investissant dans l’humain, les groupes du luxe protègent leur actif le plus précieux : leur capacité à créer l’exceptionnel. Cette dimension humaine est souvent oubliée des analystes financiers, mais elle est le véritable moteur de la valeur à long terme.
Enfin, le luxe de demain sera peut-être plus intime et plus responsable. L’ère du « plus pour plus » laisse place à celle du « mieux pour longtemps ». Cette philosophie, profondément ancrée dans l’ADN des maisons de luxe françaises, est en parfaite adéquation avec les aspirations de la société moderne. Les géants du CAC 40 ne vendent pas seulement des produits, ils portent un projet de société fondé sur le respect du temps, de la matière et du geste parfait. C’est cette vision du monde qui, au-delà des chiffres de la bourse, continuera de fasciner et d’attirer les investisseurs du monde entier.

0 commentaires