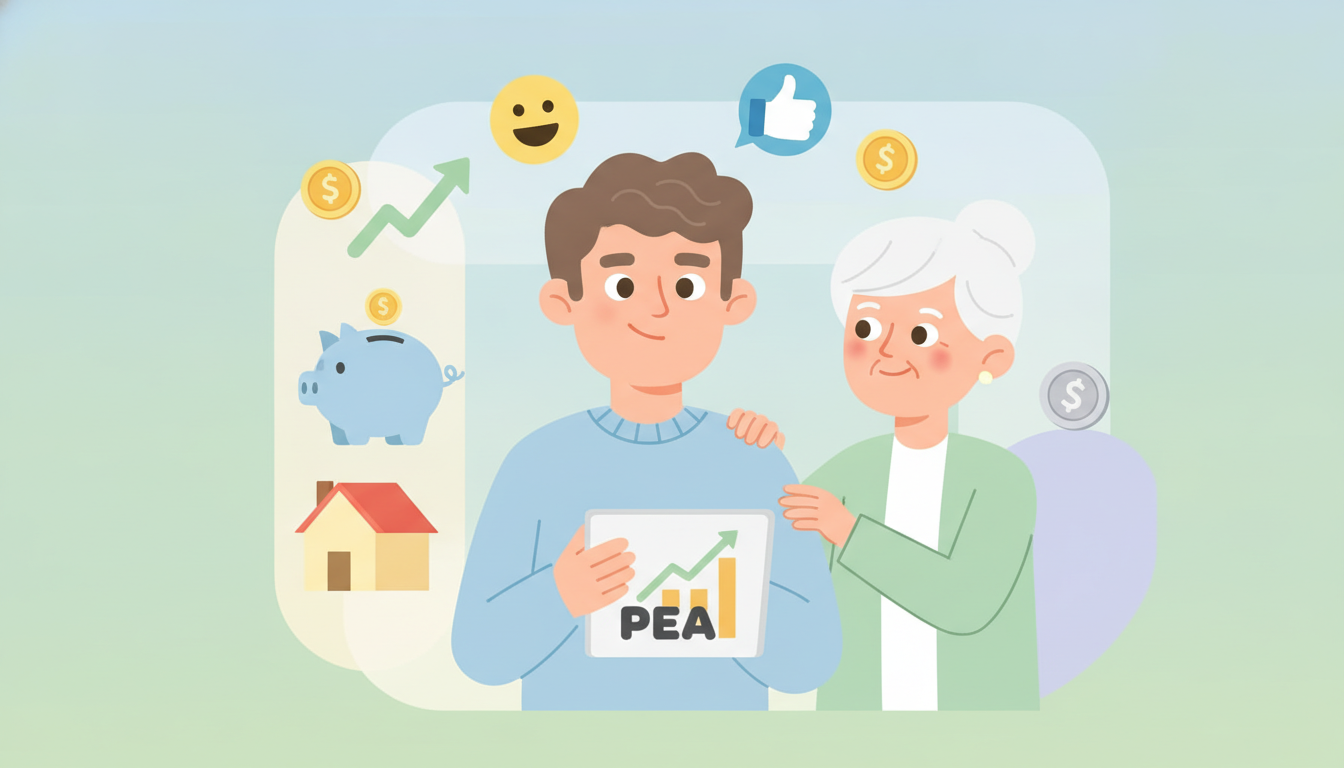
Dans un contexte économique où la préparation de l’avenir devient une priorité partagée, l’histoire de Victor et de sa mère Susan illustre une tendance de fond : la solidarité intergénérationnelle au service de la sécurité financière. À seulement 29 ans, ce jeune jardinier-paysagiste a entrepris de guider sa mère de 59 ans vers des solutions d’épargne plus dynamiques. En transformant les petites économies mensuelles de cette dernière en un véritable investissement stratégique via un PEA, il ne se contente pas de gérer de l’argent ; il construit un complément retraite solide et durable. Ce passage de relais, fondé sur une confiance mutuelle, démontre que la Bourse peut devenir un outil de protection familiale accessible à tous.
Comment composer un complément de revenu durable avec un PEA en 2026
Le Plan d’épargne en actions s’impose aujourd’hui comme un levier incontournable pour quiconque souhaite optimiser son patrimoine sur le long terme. Contrairement aux idées reçues, ce placement ne s’adresse pas uniquement aux experts de la finance, mais à tous ceux qui, comme Susan, cherchent à valoriser leur épargne. En investissant régulièrement sur des marchés diversifiés, il est possible de bénéficier de l’effet des intérêts composés, transformant progressivement un capital modeste en une ressource significative pour les années de repos.
Pour réussir cette transition, il est essentiel de comprendre les bases du PEA afin de choisir les supports les plus adaptés au profil de l’épargnant. Dans le cas de Susan, l’approche de son fils Victor privilégie la régularité plutôt que la spéculation, une méthode qui permet de lisser les risques liés à la volatilité des marchés tout en profitant de la croissance économique européenne. Cette stratégie offre une perspective de revenus complémentaires souvent bien supérieure aux livrets d’épargne traditionnels.
La confiance et la transmission au cœur de la stratégie de Victor
Victor, qui exerce son métier de jardinier-paysagiste à Saint-Jean-de-Luz, a su instaurer un dialogue constructif avec sa mère malgré la distance géographique qui les sépare. Bien que Susan ait longtemps été réticente face aux fluctuations boursières, la pédagogie de son fils a fait tomber les barrières. Ce témoignage de ce fils dévoué met en lumière une réalité moderne : les jeunes générations, souvent plus familières avec les outils numériques et les nouveaux produits financiers, deviennent les mentors de leurs parents.
Leur collaboration se déroule principalement en visioconférence, créant un rendez-vous mensuel où la gestion du budget devient un moment d’échange et de complicité. En confiant une partie de ses revenus chaque mois à son fils, Susan ne délègue pas seulement la technique, elle investit dans une vision commune de l’avenir. C’est cette dimension humaine qui transforme un simple compte-titres en un projet de vie inspirant, prouvant que la finance peut être un vecteur de lien familial.
L’arbitrage financier : pourquoi le PEA devance les placements classiques
En 2026, la question du rendement est plus que jamais d’actualité. Si la sécurité du capital reste une priorité pour les seniors, le besoin de performance pour contrer l’érosion monétaire pousse de nombreux épargnants à regarder au-delà du Livret A. Le PEA offre un cadre fiscal avantageux après cinq ans de détention, permettant de retirer des sommes exonérées d’impôt sur le revenu (hors prélèvements sociaux), ce qui en fait un outil de choix pour un complément retraite.
Il est intéressant de comparer les différentes options disponibles sur le marché pour comprendre pourquoi le choix de Victor est particulièrement pertinent pour sa mère. Le tableau suivant synthétise les caractéristiques majeures des produits d’épargne courants dans le contexte actuel de septembre 2026.
| Type de Placement | Objectif Principal | Fiscalité en 2026 | Potentiel de Rendement |
|---|---|---|---|
| Livret A | Épargne de précaution | Exonération totale | Modéré (selon taux BCE) |
| PEA | Capitalisation long terme | Exonération après 5 ans | Élevé (marchés actions) |
| Assurance-Vie | Transmission et souplesse | Degressive avec le temps | Variable selon supports |
| PER | Retraite avec déduction | Imposition à la sortie | Élevé |
En surveillant de près le taux du Livret A en septembre, Victor a pu expliquer à Susan l’importance de diversifier ses actifs. Si le livret reste indispensable pour faire face aux imprévus du quotidien, le PEA constitue le moteur de croissance nécessaire pour garantir un niveau de vie confortable une fois l’activité professionnelle terminée.
Les avantages méconnus d’un investissement structuré pour les seniors
Investir pour ses parents demande une rigueur particulière et une vision claire des bénéfices attendus. Le PEA n’est pas seulement une enveloppe fiscale ; c’est un outil flexible qui s’adapte aux besoins évolutifs. Pour Susan, l’objectif est limpide : accumuler suffisamment pour ne pas dépendre uniquement de sa pension de base. Les avantages de cette démarche sont multiples et souvent ignorés par le grand public.
- Exonération fiscale des plus-values après une période de cinq ans, optimisant les retraits.
- Possibilité de transformer le capital en rente viagère pour une sécurité absolue.
- Frais de gestion encadrés par la loi, garantissant une meilleure rentabilité nette pour l’épargnant.
- Accès simplifié à des fonds indiciels (ETF) pour une diversification maximale à moindre coût.
- Flexibilité totale des versements, permettant d’adapter l’effort d’épargne aux revenus du moment.
Malgré les pressions de la BCE sur la bourse constatées ce mois-ci, la vision de long terme reste la meilleure alliée de l’investisseur. En restant discipliné, Victor assure à sa mère une protection contre les aléas économiques. Ce n’est plus seulement une affaire de chiffres, mais une véritable stratégie de bien-être pour Susan, qui voit son avenir s’éclaircir grâce à l’initiative de son fils.
Le parcours de ce duo familial rappelle que l’éducation financière est un cadeau précieux que l’on peut s’offrir entre proches. En prenant le temps de comprendre les mécanismes du marché et en choisissant des outils adaptés, chaque famille peut bâtir son propre rempart contre l’incertitude. L’exemple de Victor, mettant ses compétences au service des économies de sa mère, est une source d’inspiration pour tous ceux qui hésitent encore à franchir le pas de l’investissement boursier.
0 commentaires