Donner sans se démunir représente souvent un défi majeur pour celles et ceux qui souhaitent préparer l’avenir de leurs proches tout en préservant leur propre sécurité financière. Envisager une transmission de patrimoine de son vivant déclenche légitimement des interrogations sur la perte potentielle de ses repères et de ses sources de revenus. Heureusement, la mise en place d’une gestion patrimoniale astucieuse permet de concrétiser cette générosité familiale sans compromettre le confort du quotidien. Face aux complexités des règles successorales en vigueur en 2026, il devient primordial de s’approprier les mécanismes juridiques capables de concilier transmission et protection personnelle. C’est précisément tout l’intérêt d’explorer les subtilités du démembrement de propriété, une stratégie incontournable pour bâtir sereinement l’avenir.
Aborder cette démarche dès aujourd’hui permet d’anticiper les futures échéances et de désamorcer les tensions familiales souvent liées aux questions d’héritage. Pour aller plus loin dans cette réflexion globale, il est particulièrement recommandé d’étudier les différentes facettes de la transmission de patrimoine pour trouver l’équilibre idéal entre générosité et préservation des acquis.
Comprendre le mécanisme du démembrement de propriété
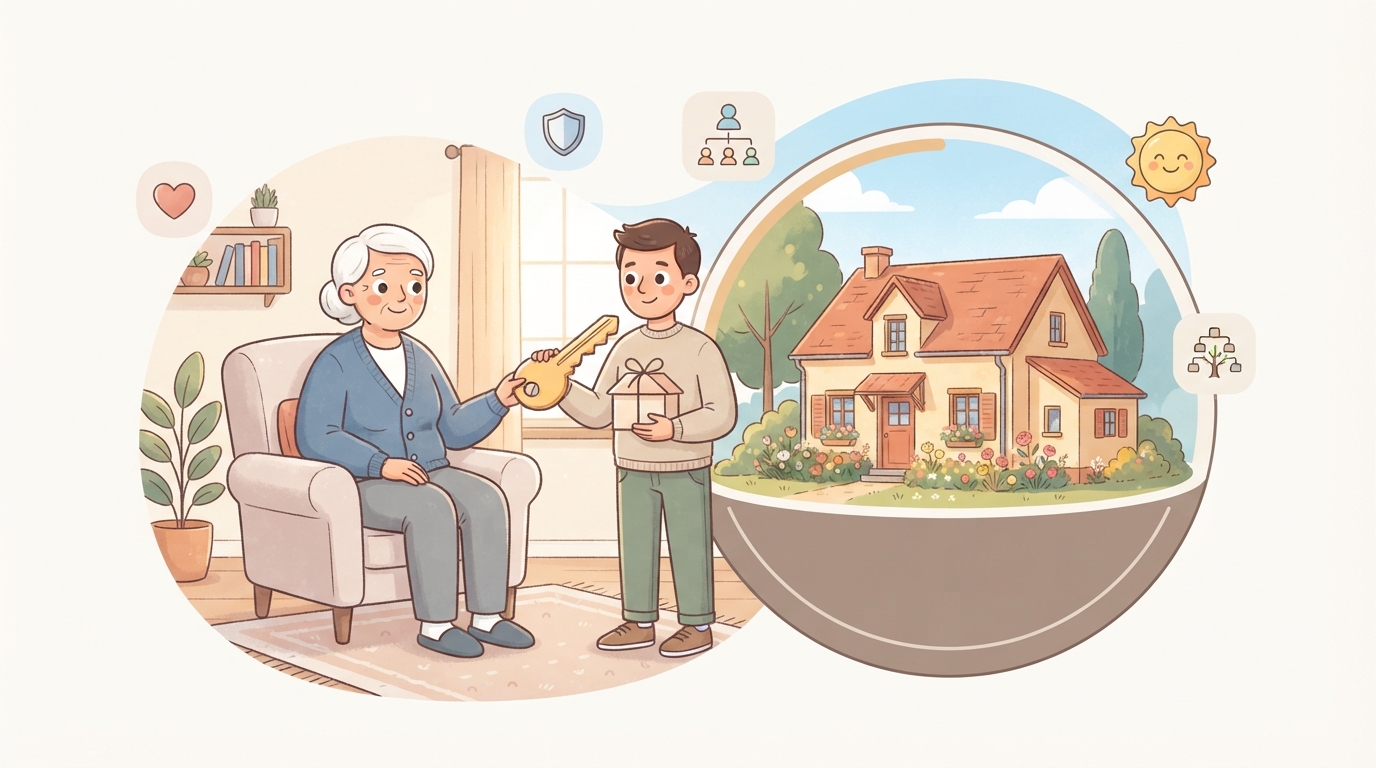
Le principe fondamental repose sur la division juridique d’un bien en deux attributs distincts : l’usufruit et la nue-propriété. D’un côté, l’usufruitier conserve la liberté d’habiter le logement ou de percevoir les loyers générés par l’investissement immobilier. De l’autre, le nu-propriétaire acquiert progressivement la certitude de devenir le propriétaire exclusif au terme de cette période. Cette dissociation intelligente s’inscrit au cœur de toute stratégie d’optimisation fiscale efficace, car elle redéfinit complètement les règles du jeu face à la fiscalité classique.
Opter pour cette solution lors d’une donation évite l’écueil du dessaisissement total qui effraie tant de donateurs potentiels. Pour approfondir la dimension financière de cette démarche et comprendre comment valoriser au mieux vos biens transmis, consultez les analyses dédiées à la valeur donation nue-propriete afin d’estimer précisément l’impact de chaque étape.
Les avantages majeurs pour préparer sa succession
L’un des plus grands atouts de cette démarche réside dans la réduction substantielle de la note fiscale au moment de calculer les droits de succession. En ne cédant que la nue-propriété d’un bien, la base taxable retenue par l’administration se trouve mathématiquement allégée par rapport à une transmission en pleine propriété. Cette décote varie selon l’âge du donateur au moment de l’acte, rendant l’opération d’autant plus attractive qu’elle est anticipée avec méthode.
Cette approche permet également d’éviter les mauvaises surprises lors du règlement final de la succession, en fluidifiant le dialogue intergénérationnel. Pour maîtriser chaque paramètre de cette transition et anticiper les dépenses annexes, il est judicieux de se pencher sur les frais transmission immobilier pour sécuriser financièrement chaque étape du projet familial.
Mettre en place une stratégie sur mesure
Construire un projet de transmission solide demande de respecter certaines étapes clés pour garantir la pérennité des investissements et la sérénité du foyer. Une planification rigoureuse transforme une obligation administrative en un véritable levier d’enrichissement familial partagé.
- Évaluer précisément la valeur vénale des biens concernés.
- Définir l’âge du donateur pour calculer le barème fiscal applicable.
- Consulter un professionnel pour valider la réserve d’usufruit.
- Anticiper les besoins financiers futurs du couple ou de l’individu donateur.
Pour illustrer l’impact de ces choix stratégiques, prenons l’exemple concret d’un couple souhaitant transmettre un appartement parisien à leur enfant unique tout en continuant à y habiter. Grâce au mécanisme juridique adapté, l’opération s’effectue en douceur, réduisant drastiquement le coût fiscal global de l’opération.
| Âge de l’usufruitier | Valeur de la nue-propriété | Valeur de l’usufruit |
|---|---|---|
| Moins de 61 ans | 50 % | 50 % |
| De 61 à 70 ans | 60 % | 40 % |
| De 71 à 80 ans | 70 % | 30 % |
Sécuriser l’avenir de ses proches sans tout perdre
La beauté de ce dispositif réside dans sa flexibilité et sa capacité à s’adapter aux évolutions de la vie. Conserver la maîtrise de son cadre de vie tout en préparant le terrain pour les générations futures offre une tranquillité d’esprit incomparable au quotidien. Chaque décision prise aujourd’hui dessine un coussin de sécurité pour demain, transformant une contrainte juridique en une magnifique opportunité relationnelle.
Prendre le temps d’analyser ces options, c’est choisir de bâtir un héritage pérenne qui respecte les aspirations de chacun au sein de la famille. Cultiver cette vision à long terme garantit une transition harmonieuse, où la transmission rime enfin avec sérénité partagée.
0 commentaires